猪价跌破10元/kg!丨生猪养殖亏损308元/头、肉鸡亏3.7元/只,蛋鸡赚31元/只…国家发改委最新数据发布!
10月13日,国家发改委公布新一周的猪料、鸡料、蛋料比。
生猪方面,本周全国猪料比价为3.92,环比下降2%。按目前价格及成本推算,未来仔猪育肥模式的生猪养殖头均亏损307.94元(上周亏损280.5元)。
9月猪价持续震荡下跌,月底跌至10元/kg后反弹;进入10月,月初猪价反弹至10.3元/kg后震荡偏弱调整,截止10月13日,全国生猪日均价9.9元/kg。
蛋鸡方面,鸡蛋价格继续下跌,中秋过后市场需求下降,业者担忧后市风险,积极出货,下游采购趋于谨慎、按需拿货,市场走货不快,蛋价持续下跌。未来蛋鸡养殖每只盈利30.69元(上周盈利53.95元)。
肉鸡方面,毛鸡出栏有限,屠宰企业收购难度增加,提振鸡价小幅上涨。未来肉鸡养殖预期亏损3.72元/只(上周亏损4.1元/只)。
未来仔猪育肥模式的生猪养殖头均亏损307.94元
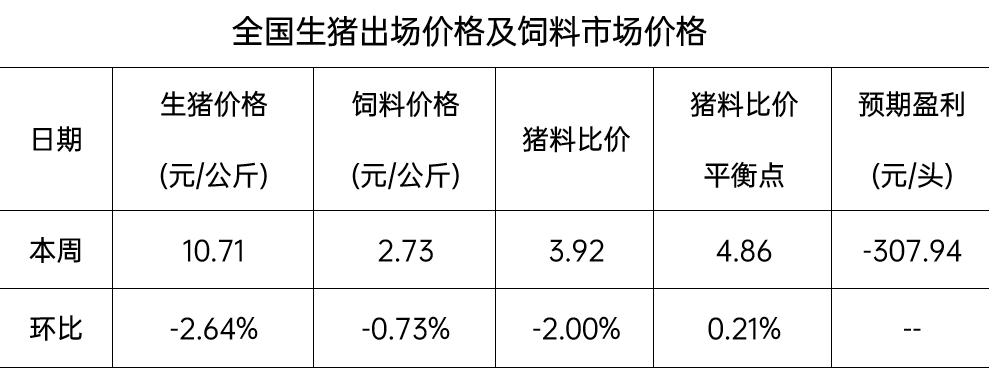
本周全国猪料比价为3.92,环比下降2%。按目前价格及成本推算,未来仔猪育肥模式的生猪养殖头均亏损307.94元(上周亏损280.5元)。
2026年10月14日全国外三元生猪均价为9.87元/kg,较昨日下跌0.03元/kg;仔猪均价为15.22元/kg,较昨日下跌0.04元/kg
据博亚和讯数据监测,9月猪价持续震荡下跌,月底跌至10元/kg后反弹;进入10月,月初猪价反弹至10.3元/kg后震荡偏弱调整,截止10月13日,全国生猪日均价9.9元/kg。
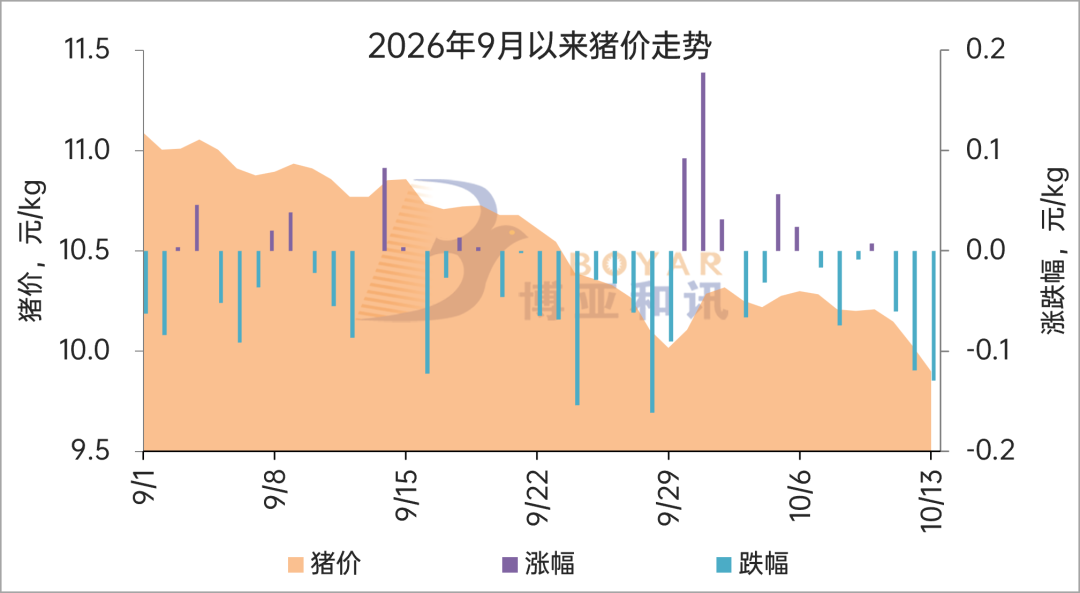
10月生猪出栏量环比小幅下降 中下旬市场供应量仍大
2025年4季度能繁母猪存栏量环比下降,但降幅有限;今年5月断奶仔猪供应量环比略降,供应水平仍接近5600万头,同比仍增长,因此10月标猪供应量仍大;9月生猪集中出栏,前期压栏、二育大猪得到一定消化,十一假期生猪出栏进度减缓,市场猪源累积,生猪出栏体重增长,节后市场供应压力加大。整体预计10月市场供应量环比小幅下降。供需博弈,预计短期猪价持续低位震荡。
未来蛋鸡养殖盈利30.69元/只
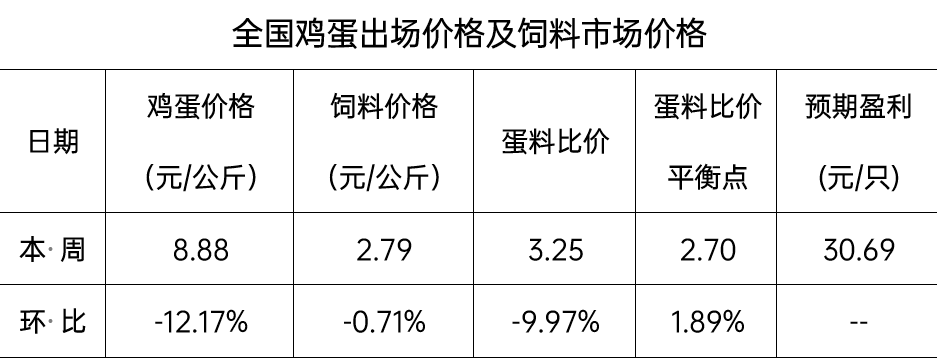
本周全国蛋料比价为3.25,环比下跌9.97%。按目前价格及成本推算,未来蛋鸡养殖每只盈利30.69元(上周盈利53.95元)。
本周鸡蛋价格继续下跌,中秋过后市场需求下降,业者担忧后市风险,积极出货,下游采购趋于谨慎、按需拿货,市场走货不快,蛋价持续下跌。
下周来看,国庆假期将至,下游优先消化库存为主,鸡蛋采购量减少,需求转淡;但随着下游库存陆续消化,加之价格跌至低位,下游或陆续开始补货,需求有望短暂性好转。预计下周鸡蛋价格或先降后小幅反弹。
据博亚和讯数据监测,10月14日日主产区鸡蛋出场价止跌企稳,均价3.80元/斤,较13日持平,其中山东地区均价最高为3.87元/斤,河北地区均价最低3.69元/斤。近期终端需求以刚需采购为主,低价产区出货量增加,中小码蛋走货正常,今日全国多地蛋价以稳为主,河北粉蛋价格窄幅反弹,市场看跌氛围降温,下游贸易商采购意愿略升,广东销区到货量微增,走货正常偏快,目前老鸡淘汰节奏稍快,养殖户低价惜售情绪渐起,不过产区货源依旧充足,中旬蛋价反弹空间不大,关注养殖端淘鸡情况,预计近期鸡蛋价格稳中震荡。
未来肉鸡养殖预期亏损3.72元/只
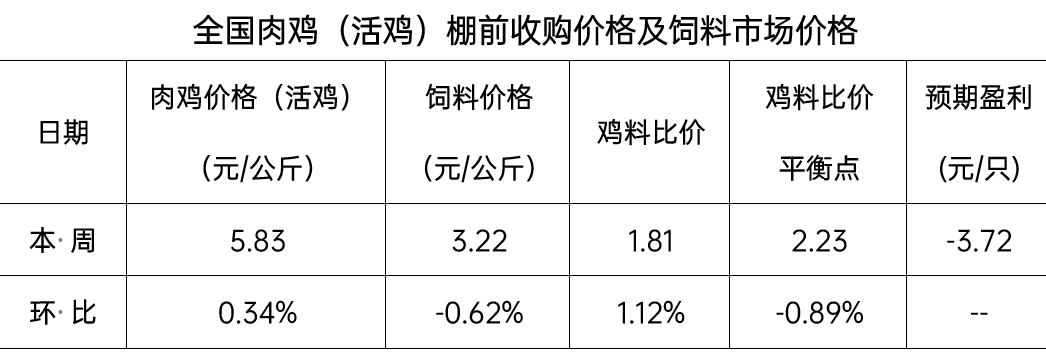
本周全国鸡料比价为1.81,环比上涨1.12%。按目前价格及成本推算,未来肉鸡养殖预期亏损3.72元/只(上周亏损4.1元/只)。
本周产品需求平平,屠宰企业收购积极性稳定,但毛鸡出栏有限,屠宰企业收购难度增加,提振鸡价小幅上涨。
下周正值国庆假期,鸡源供应有限,以及鸡价跌至低位,走货加快,预计鸡价或小幅回升。
据博亚和讯数据监测,10月14日主产区毛鸡均价6.36元/公斤,较12日上涨0.20元/斤,其中最高价辽宁地区6.70元/公斤,最低价河南地区6.20元/公斤。国庆节后肉鸡出栏量逐渐回升,鸡肉冻品库存高位,屠宰企业加价意愿下降,养殖户盼涨情绪减弱,局部地区有回调趋势,预计短期内肉鸡价格涨后调整。