2026年三季度山东省畜禽养殖成本收益测算
三季度:生猪持续亏损,家禽震荡,奶业亏损收窄,牛羊盈利
★生猪:按120公斤体重测算,自繁自育盈亏成本线为12.32元/公斤,三季度头均亏损139元;外购仔猪育肥盈亏成本线为11.51元/公斤,头均亏损42元。规模猪场出栏肥猪平均体重125公斤,头均亏损131元。
★家禽:肉鸡成本6.38元/公斤,三季度肉鸡交易价格平均在6.32元/公斤、平均亏损1.20元/只,合同户盈利0.80元/只。白羽肉鸭,三季度市场毛鸭成本均价在6.20元/公斤,三季度养殖收益低位运行,大鸭约0.5-0.8元/只,小鸭0.2-0.4元/只。蛋鸡养殖,规模化场鸡蛋成本7.0-7.6元/公斤,中小养殖场户鸡蛋成本约在6.2-7.2元/公斤,二季度鸡蛋出场均价为9.1元/公斤,二季度每只鸡约赚7-10元左。
★奶牛:生乳价格稳定回升,养殖亏损持续收窄。奶牛日饲养成本(日均单产31公斤),折合公斤奶平均成本为3.33元,奶牛养殖全成本为3.40元/公斤。三季度奶牛养殖头均亏损656元,环比收窄14%,日单产33公斤处于盈亏平衡线上。
★肉牛肉羊:三季度,我省育肥牛出栏价格走高,趋势向上,养殖盈利向好。肉牛育肥盈亏点为25元/公斤,肉牛集中育肥模式每头盈利2000元;自繁自育模式能繁母牛每头盈利1220元。三季度,活羊价格高位向上,绵羊盈利走高,山羊盈利向好。肉羊出栏效益——绵羊自繁自育每只盈利269元,集中育肥每只盈利211元;山羊自繁自育每只盈利319元,集中育肥每只盈利261元。
一、生猪:三季度猪价呈“M”型走势,产业持续亏损
(一)自繁自育
1.成本(每头):仔猪280元,饲料900元,疫苗20元,用药20元,生物安全成本20元,水电费25元,人工55元,固定资产折旧45元,财务25元,低值易耗、维修20元,死亡淘汰均摊25元,合计1435元。
按本季度适宜育肥猪平均体重120公斤测算每公斤成本11.958元。
2.价格盈亏点:11.958×(1+3%)≈12.32元/公斤,其中增加3%加权是考虑养殖水平、未知成本和风险等因素。
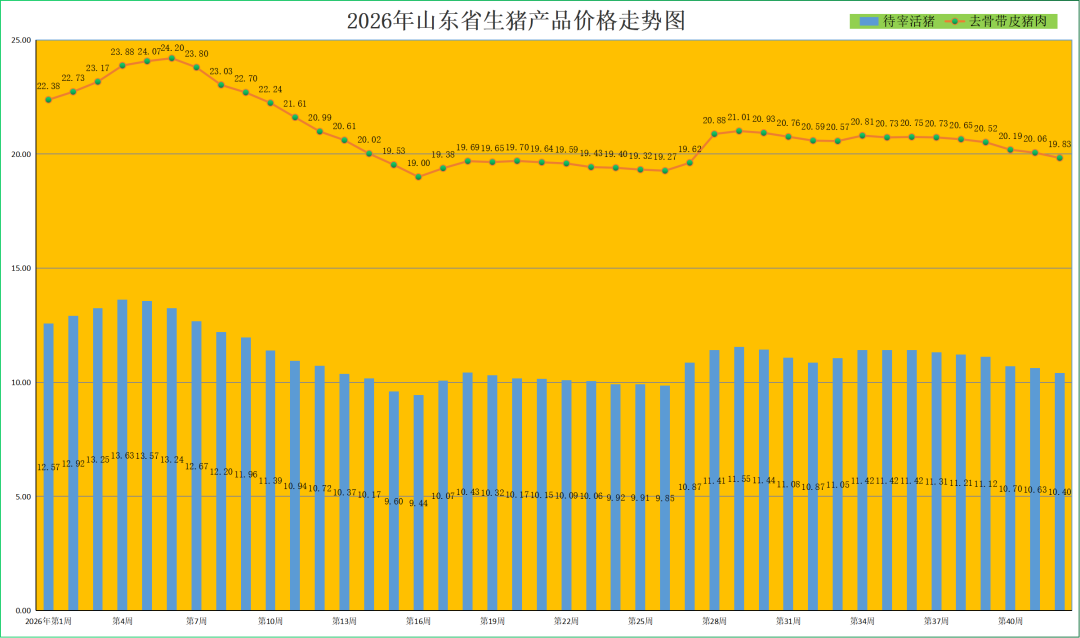
3.三季度生猪监测:三季度我省活猪出栏均价为11.16元/公斤,环比降低11.27%,同比降低20.02%。
4.养殖收益:按出栏体重平均120公斤计,120×(11.16-12.32)≈-139.2元/头。其中三季度亏损最低点为7月19日的-92.4元/头,相比较于本季度内亏损最高点(7月5日亏损-247.2元/头),本季度生猪自繁自育养殖收益振幅为62.62%。
5.养殖风险:当前产业投资风险系数为7.25分,主要风险因子为价格风险7分、生物安全风险7.5分。
(二)外购仔猪育肥
1.成本(每头):仔猪260元,饲料850元,疫苗20元,用药18元,生物安全成本15元,水电费25元,人工55元,固定资产折旧40元,财务20元,低值易耗、维修20元,死亡淘汰均摊18元,合计1341元。
按育肥猪平均体重120公斤测算,每公斤成本11.175 元。
2.价格盈亏点:11.175×(1+3%)≈11.51元/公斤,其中增加3%加权是考虑养殖水平差异、未知成本和风险等因素。
3.三季度生猪监测:三季度我省活猪出栏均价为11.16元/公斤,环比降低11.27%,同比降低20.02%。
4.养殖收益:按出栏体重平均120公斤计,120×(11.16-11.51)≈-42元/头。其中三季度盈利点为7月19日的48元/头,相比较于本季度内亏损最高点(7月5日亏损-150元/头),本季度生猪自繁自育养殖收益振幅为132%。
5.养殖风险:当前产业投资风险系数为7.25分,主要风险因子为价格风险7分、生物安全风险7.5分。
(三)我省规模猪场三季度运营监测
1.三季度规模猪场监测:三季度我省规模猪场生猪出栏平均体重为125.11公斤/头,环比降低0.10%,同比降低。0.18%;肥猪出栏均价为11.59元/公斤,环比升高10.80%,同比降低20.40%;出售肥猪成本12.64元/公斤,环比降低0.78%,同比减少10.35%。
2.三季度规模猪场平均收益:125.11×(11.59-12.64)≈-131.37元/头,其中规模以上猪场7-9月份头均月度盈利水平分别是-156.09元、-126.25元和-111.46元。
备注:仔猪成本为21日龄断奶小猪,其成本为前期母猪等各环节费用均摊到仔猪;饲料、用药、用苗、水电、人工、固定资产折旧、财务是21日龄到育肥结束期间的费用;育肥猪是指120kg出栏肥猪,如出栏体重低于或多于以折算此体重计算;盈亏点价格确定是在所有养殖要素组成直接成本基础上,考虑产业不同规模养殖水平差异、未知成本和风险等因素,自繁自育模式增加3%加权,外购仔猪育肥模式增加3%加权计算得来;当前产业投资风险系数以1-10分计算,主要风险因子包括生物安全风险、价格风险、质量安全、政策风险(如环保等)和不可抗力等。
(四)三季度行情走势与后市预测预警
2026年三季度,生猪出栏均价呈现“M型”走势。由7月初的10.26元/公斤涨至7月中旬的11.55元/公斤,随后承压回落至8月上旬的10.87元/公斤,二次探底;进而再次回升至11.42元/公斤,盘整3周后,于9月上旬承压下行连续4周弱势走低 ,三季度末跌至10.70元 /公斤。值得关注的是,三季度仔猪价格走势呈现“倒V型”,7月份持续4周上涨,随后仔猪价格连续10周回落,持续创年内新低,截至三季度末为17.32元/公斤,同比下降30.27%。
后市,四季度猪肉消费迎来年度消费旺季,腌腊加工、春节提前备货、餐饮年末宴席需求集中释放,为市场需求回暖提供支撑。综合来看,四季度猪价或震荡上涨,但受生猪整体产能去化幅度较缓影响,涨幅有限。具体而言,10月份处于需求由少到多的过渡期,腌腊为时尚早,与9月相比又缺乏中秋、国庆等节日备货因素,需求趋弱,价格承压;此外,国庆假期期间生猪出栏量或相对有限,待假期过后生猪恢复出栏,意味着10月份正常出猪的天数缩短,日均出栏量增加,因此10月份生猪价格或环比9月微跌。11-12月份,气温逐渐降低,腌腊、灌香肠、节日消费较为集中,需求支撑力度持续增强,猪价有望保持较高水平。但生猪出栏量相对充沛,猪价上涨幅度或受限。12月中下旬,元旦备货结束,养殖集团企业年末加大出栏量以完成年度业绩,供需再度进入宽松态势,猪价或承压弱势回落。
建议广大养殖场户严格落实生猪产能综合调控相关要求,密切跟踪调控政策、市场价格动态,科学制定繁育措施,持续优化饲养管理,多措并举降本增效,坚持顺势出栏,切勿盲目压栏赌行情,也避免逆势扩张、集中补栏,防范市场波动带来的经营风险。
二、肉鸡:价格承压震荡走低,产业陷入亏损
成本核算:白羽肉鸡,以饲养40-42天出栏为例,按照三季度生产资料价格计算,鸡苗2.57元/只,出栏毛鸡平均2.8公斤,饲料3.40元/公斤,综合费用(包含免疫费+药费+人工费+抓鸡费+水电费+取暖费+土地承包费+生活费+折旧费+维修费等)成本合计约18.5元,合毛鸡6.38元/公斤。
盈亏情况:整体看,2026年三季度毛鸡价格下滑调整,平均毛鸡6.32元/公斤。7月份养殖端平均亏损1.0元/只,8月份养殖端平均亏损0.10元/只,9月份养殖端平均亏损2.60元/只。三季度合同养殖模式只均盈利0.8元,社会养殖模式出现亏损,平均亏损1.20元/只左右,2025年同期盈利0.36元/只,养殖收益远低于2025年。
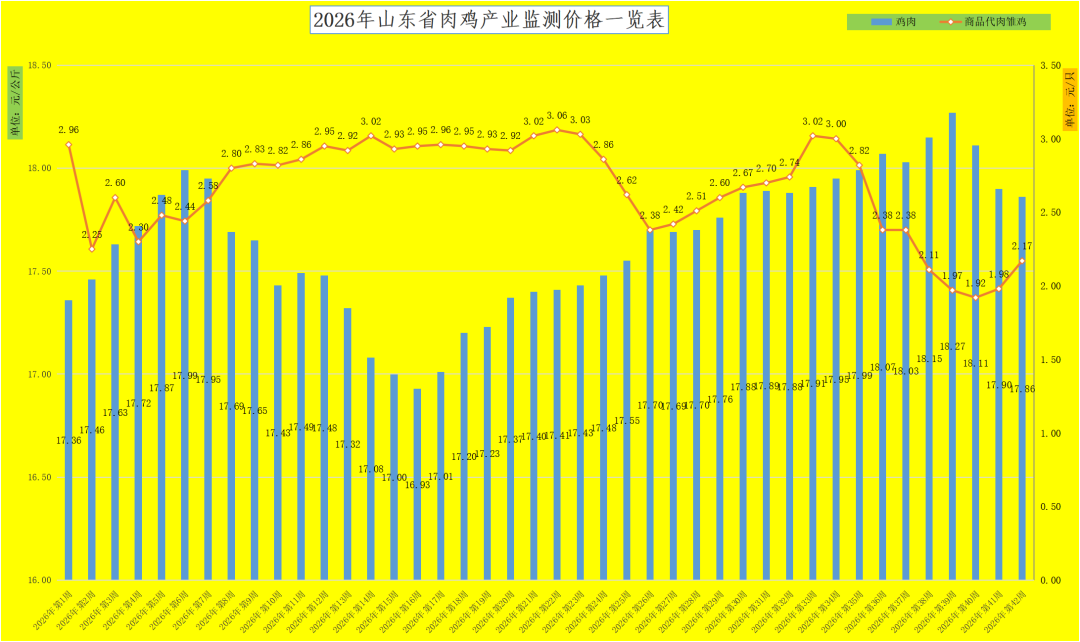
行情走势:2026年三季度鸡肉价格持续向上,创年内新高;养殖行情震荡,承压回落。据监测,我省鸡肉均价由7月初的17.69元/公斤,涨至9月末的18.27元/公斤,涨幅3.28%,消费市场持续向好。肉鸡养殖处于震荡态势,7月受高温湿热天气影响,养殖户加快出栏节奏,肉鸡出栏量增加,活鸡市场价格震荡走弱,全省白羽肉鸡市场均价6.63元/公斤,环比下降8.04%。8月全省白羽肉鸡市场均价6.77元/公斤,环比升高2.11%。9月养殖端受肉鸡出栏量持续增长影响,活鸡市场价格承压弱势走低。全省白羽肉鸡市场均价5.93元/公斤,环比降低12.41%。
值得注意的是,鸡肉出口市场持续亮眼,成为行业重要增长支撑。数据显示,2026年1-8月,累计出口97.06万吨,同比增长51.08%;其中8月出口14.45万吨,同比大涨49.57%,直接刷新了历史单月最高纪录。内外贸结构持续优化,出口持续增加,有效消化国内供应,支撑鸡肉价格底部,进一步夯实行业发展基础。
后市,短期肉鸡市场或将延续震荡运行态势,活鸡、雏鸡价格将跟随终端行情动态波动,供需博弈仍是市场核心主线。随着气温持续回落,肉鸡养殖死淘减少,后续大型白羽肉鸡出栏量存在回升压力,但秋冬季节餐饮、卤制品消费逐步回暖,对鸡价存在底部支撑。“817”肉鸡方面,若养殖户根据行情主动调减补栏,后期供应压力有望缓解,但熟食加工订单增量有限,价格难有大幅反弹。整体来看,活鸡不具备单边大涨条件,预计大型白羽肉鸡维持小幅区间波动,“817”肉鸡弱势修复。后续重点跟踪鸡苗补栏、屠宰冻品库存、饲料原料价格及节日消费备货情况。
中长期行业发展前景稳健向好。一方面,国内扩内需、促消费政策持续落地生效,居民肉类消费需求稳步回暖;另一方面,低脂高蛋白的健康饮食理念持续普及,鸡肉凭借高性价比、低脂肪的优势,逐步成为居民肉类消费的核心增量品类。同时,鸡肉出口市场高增态势延续,内外需双向赋能行业发展,未来白羽肉鸡行业有望持续提质扩容,实现稳健良性发展。
三、肉鸭:价格低位运行,处于微利发展态势
成本核算:根据2026年三季度生产资料价格计算:大鸭,以饲养36-38天,出栏毛鸭3公斤为例,只鸭成本约18.6元/只,合毛鸭6.2元/公斤,其中饲料15元,苗1.5元,药费0.4元,人工1元,其他0.7元。小鸭,以饲养24-27天,出栏1.8公斤为例,只鸭成本约10.5元/只,合毛鸭5.8元/公斤,其中饲料7.8元,苗1.2元,药费0.3元,人工0.7元,其他0.5元。整体来看,饲料仍是养殖成本第一大项,原料价格波动对养殖端成本压力影响最为突出。
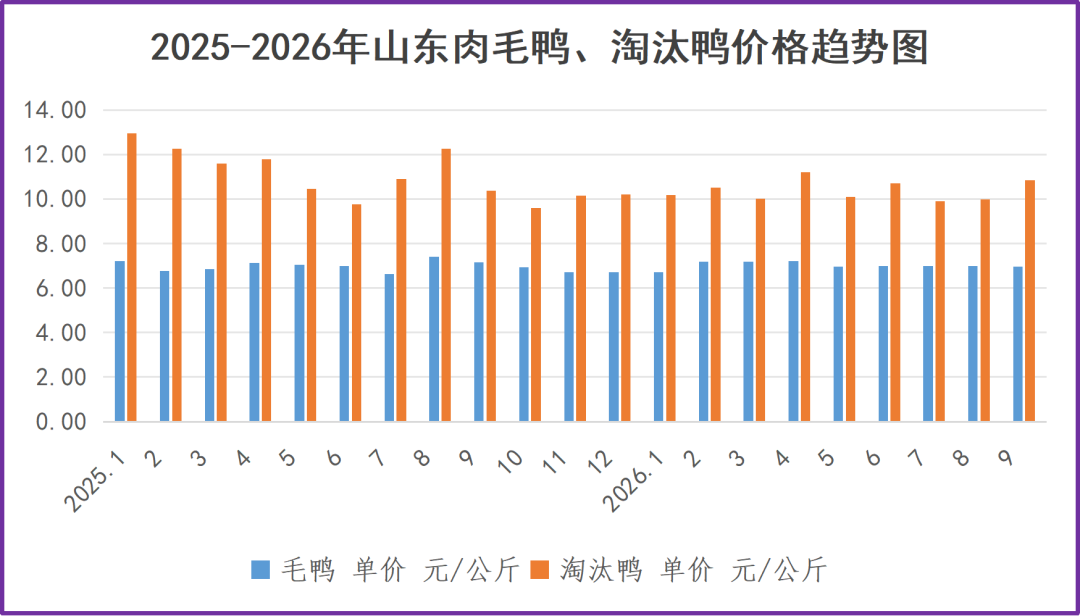
盈亏情况:2026年三季度肉鸭价格受产品低迷形势影响,整体处于低位运行,7月份7.0元/公斤,8月份7.0元/公斤,9月份6.9元/公斤。2026年三季度白羽肉鸭养殖收益情况相对偏低,约0.5-0.8元/只,较去年同期持平。合同养殖受保值合同影响,利润相对稳定,约0.8-1.3元/只,多数时候利润高于与市场养殖。小鸭养殖收益偏低,三季度整体处于微利状态,约0.2-0.4元/只。产业链盈利分化明显,养殖端微利、屠宰加工端承压是本季主要特征。
后市预判:四季度气温走低,进入传统鸭肉消费旺季,卤制品、火锅、家庭进补需求逐步回升,叠加羽绒进入备货周期,鸭副产品价值具备修复空间,对毛鸭价格形成阶段性利好支撑。但制约行情上行的核心因素仍存:行业前期产能去化不充分,整体出栏基数偏高,冻品库存消化进度偏慢,终端消费难以形成爆发式增长;当前屠宰企业白条产品盈利偏弱,加工端承压,向上抬升毛鸭收购价的空间有限。若后期集中出栏放量、供给集中冲击市场,毛鸭价格仍存在再度走弱、盈利回落的风险,四季度行情整体呈利好与利空交织、震荡偏弱格局。
建议养殖场户立足自身产能,科学制定出栏节奏,理性研判行情,不盲目压栏赌涨、不逆势集中补栏,做好生物安全与饲养管理,稳定料肉比,守住微利底线;屠宰企业持续跟踪冻品出库、库存周转及副产品报价变化,按需调整收购量,灵活控制收鸭节奏,规避库存积压风险;孵化场紧盯毛鸭价格、养殖盈利和补栏意愿,动态调控入孵量,引导种禽端有序排苗,推动全产业链供需平稳、有序循环。
四、蛋鸡:蛋价高位向上,创近6年内新高

行情回顾:
三季度,鸡蛋价格呈“倒V型”走势,9月下旬再创新高,由7月初的9.22元/公斤,逐步涨至9月下旬的11.42元/公斤的年内新高,亦是创2021年以来同期价格的最高记录。随后承压震荡回落,10月下旬降至8.71元/公斤。
成本核算:以规模化集约养殖模式为例饲养500天淘汰,可产蛋18-20公斤,产蛋前期培育成本约28元/只,三 季度饲料原料成本比25年末略有抬头,配成全价料约2700-2800元/吨,产蛋期饲料成本约113元/只,防疫、人工、水电、固定资产折旧等约20元,加产蛋前期培育成本,每只鸡合计投入约160元/只,若单算鸡蛋收入,折合8.0-8.8元/公斤,由于淘汰鸡可售16-20元/只,若扣除淘汰鸡收入抵消部分成本,约140元/只,折合鸡蛋成本7.0-7.6元/公斤。对于中小户,养殖成本略低,约6.2-7.2元/公斤。
盈亏情况:今年三季度鸡蛋价格整体维持在9.8-10.4元/公斤,最低价到8.4元/公斤,价格最高点达10.8元/公斤,均价约9.6元/公斤,对于现代规模化鸡场,多数鸡场每公斤鸡蛋约赚2元,对于小养殖户,每公斤鸡蛋赚2.4-2.8元,三季度每只鸡约赚8-12元。
7月份,蛋价回落,仍处近三年高位。受蛋鸡产能增加影响,7月鸡蛋价格下行,但仍维持在2024年以来同期高位。本月鸡蛋市场均价9.81元/公斤,环比降低6.12%。当前我省蛋鸡养殖完全成本稳定在7元/公斤左右,按现行价格与成本测算,每只蛋鸡周期盈利可达40元,行业处于较好盈利区间。
8月份,蛋价创年内新高,养殖效益向好。8月份鸡蛋价格以上涨为主,月底微跌。本月鸡蛋市场均价10.40元/公斤,环比升高6.01%。鸡蛋价格高企,饲料成本基本稳定,蛋鸡养殖收益较丰厚。当前我省蛋鸡养殖完全成本稳定在7元/公斤左右,按现行价格与成本测算,每只蛋鸡周期盈利可达50元,行业处于较好盈利区间。
9月份,蛋价保持高位,养殖效益向好。本月鸡蛋市场均价10.79元/公斤,环比升高3.75%,再创年内新高。当前我省蛋鸡养殖完全成本7元/公斤左右,按当月鸡蛋均价与成本测算,每只蛋鸡周期盈利可达60元,行业处于近三年盈利高点
后市预判:10月份节日拉动因素完全消退,鸡蛋消费转入传统季节性淡季。同时蛋鸡产蛋率逐步修复回升,市场鸡蛋供给增加。供需格局由紧平衡转向宽松,鸡蛋价格运行重心将会继续下移,回调低点出现在10月下旬。11月-12月,受元旦和春节备货消费拉动,蛋价有望再次进入回升通道。
建议养殖场户要动态把控产能调整节奏,实时跟踪市场淘汰鸡流通速度、鸡蛋现货走货快慢,灵活优化场内产能结构,合理控制养殖规模,稳固养殖盈利空间,对冲后期市场价格波动风险。
五、奶牛:奶价同比转正,养殖亏损持续收窄
(一)成本核算:
1.初产牛:目前一头怀孕5月龄的青年牛售价1.7万元左右,其中初生犊牛售价按60元/公斤,体重40公斤计算,约2400元/头,按23个月(13月龄配种,怀孕10个月)、月均全成本1050元/头测算,全程成本24150元/头,奶牛育成环节虽仍处亏损状态,但亏损额度收窄,头均亏损越4750元,降幅达50.52%。
2.经产牛:目前经产牛按肉牛价格进行淘汰,零淘21元/公斤、批淘23元/公斤,按批淘计算,一头680公斤体重的成母牛售价为14280-15640元。奶公犊落地成本约为3000元/头,目前售价2400元/头,亏损有所减轻。奶价和活牛价格缓慢复苏,奶牛养殖亏损面和额度持续收窄向好。泌乳牛每日饲养成本(按每公斤生乳折算):按奶牛日均单产31公斤来计算,统筹日粮成本、运营成本(药品投入、水电和人工工资费用,以及土地、牛舍租赁费)、固定资产和生物资产折旧等支出项目计算,三季度成母牛公斤奶平均成本为3.33元,其中全价料成本2.76元、生物资产折旧0.57元。
综合全群结构(三季度末我省产奶牛占全群比重为44%),我省奶牛生产全成本(成母牛+后备牛)在3.40元/公斤。
(二)三季度奶业形势与养殖收益
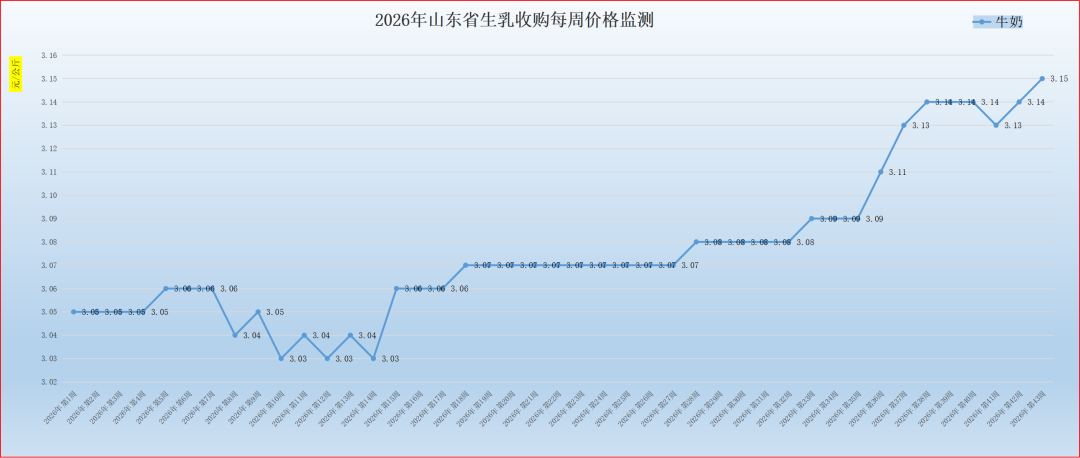
一是生鲜乳价格小幅回暖,创年内季度新高。三季度全省生鲜乳合同收购均价3.10元/公斤,同比上涨3.33%,环比回升0.98%,为2026年以来最高季度均价;价格走势从季度初的3.07元/公斤稳步回升至9月末的3.14元/公斤,季度内涨幅2.28%。据监测,自7月起零散奶源收购价格出现显著上行,当前省内散奶主流收购价升至3.2-4.0元/公斤,部分点位价格已高于合同奶收购价。散奶淡季逆势提价、合同奶价企稳回升的走势,反映当前市场供需双向调整已取得阶段性成效,前期原奶供需宽松格局边际改善,行业下行压力持续释放,周期筑底回暖信号逐步清晰,产业有望进入调整后的修复通道。
二是饲料成本震荡上行,规模效益带动全成本微降。三季度全省奶牛配合精料成本2.01元/公斤,环比上涨 0.56%;奶牛饲喂环节饲养成本2.76元/公斤,环比上涨0.73%。但随着规模化牧场养殖效率提升、单产水平上行,固定成本摊销、疫病防控、物资能耗等非饲料成本持续下降,对冲了饲料成本的小幅上涨,三季度全省规模牧场生鲜乳生产全成本3.33元/公斤,环比微降0.18%,牧场成本管控能力稳步增强。
三是落后产能有序去化,养殖效能稳步提升。据统计,三季度末全省奶牛存栏54万头,同比下降2.6%,低效产能持续出清;累计生牛奶产量260.2万吨,同比增长 6%,“存栏调减、产量增长”的运行特征,直观反映单产水平提升对冲了存栏调整的影响。据全省奶站定点监测,截至9月末,全省奶牛养殖场户数量同比减少3.53%,小规模散养户加速退出;场均奶牛存栏规模同比增长33.85%,规模化养殖占比持续提升;成母牛头均日单产水平同比提升2.63%;7-9月全省生乳产量同比分别增长4.41%、7.26%、4.77%,其中8-9月连续实现环比增长,生产端韧性持续增强。
四是终端消费需求回暖,产业链深加工持续深化。三季度乳企终端销售明显向好,餐饮端奶基饮品、烘焙乳制品需求快速恢复,带动工业加工用奶量持续提升,原奶终端消化能力较上半年显著增强,产销衔接效率不断提升。与此同时,加工端持续优化产品结构,加大高附加值乳制品开发力度,三季度奶酪、常温功能性酸奶、乳精深加工制品、配方乳粉等深加工产品产量增长,有效拓宽原奶消化渠道,缓解短期供需错配压力;规模牧场与加工企业长期稳定订单签约比例进一步提升,全产业链利益联结机制不断完善,为奶业周期平稳修复提供了有力支撑。
养殖效益:综上,经产牛具体收益为,三季度生乳平均收购价格为3.10元/公斤,日均每头牛单产为31公斤,产奶牛季度效益为31×(3.10-3.33)×(31+31+30)=-760.44元,即奶牛养殖三季度头均亏损656元,环比收窄13.68%,即日单产达到33公斤的养殖水平处于盈亏平衡线上。
(三)后市预判
四季度秋季开学后校园渠道供应全面稳定,叠加国庆假期家庭消费、节庆礼品装乳品的动销余热,居民早餐奶、家庭烘焙类乳品采购量较三季度明显提升。同时经过近一个季度的持续去化,流通端乳品库存已回落至年内合理区间,经销商、终端网点结束前期“低库存、慢周转”的观望状态,开始启动常规补库,直接带动加工端采购订单环比回暖。因此,整体来看当前生乳市场仍处于供需动态调整的弱平衡状态,本次回升属于前期超跌后的修复性反弹。后市价格将延续“窄幅震荡、小幅走高”走势,需持续跟踪加工企业收储力度、终端乳品实际动销以及养殖端产能调整节奏,出现趋势性大幅上涨的条件尚不充分。
六、肉牛肉羊:价格回暖走高,养殖盈利持续向好
(一)肉牛:
三季度,随着中秋国庆节日临近,市场牛肉需求持续升温,牛肉市场交易量与销售价格延续上行走势,活牛价格随终端市场传导稳步上涨,肉牛养殖盈利水平较二季度明显提升。7月,牛肉价格69.14元/公斤,环比上涨0.2%;肉牛出栏价格 28.04元/公斤,环比下降0.4%。8月,牛肉价格69.68元/公斤,环比上涨0.8%;肉牛出栏价格28.55元/公斤,环比上涨1.8%。9月,牛肉价格72.19元/公斤,环比上涨3.6%;肉牛出栏价格30.12元/公斤,环比上涨5.5%。
专业育肥:架子牛育肥周期约10-12个月,三季度出栏肉牛多为去年秋冬季购入。购入架子牛平均费用8000元/头,饲草料成本8000元/头,水电50元/头,防疫和药物费用100元/头,人工300元/头,固定资产折旧200元/头,土地租金等200元/头,成本合计16850元。按650公斤出栏重,三季度肉牛出栏平均价格约29元/公斤,养殖每头育肥牛盈利约2000元。
自繁自育:肉牛自繁自育周期较长,一般为18个月以上。三季度犊牛落地成本4500元/头,犊牛出生至200公斤左右饲料成本2000元/头,药物费用100元/头,水电30元/头,人工300元/头,固定资产折旧200元/头,土地租金等150元/头,合计总额7280元。三季度架子牛平均价格8500元/头,养殖繁育母牛盈利约1220元/头。
后市判断:从消费端看,牛肉终端消费需求将持续保持旺盛态势,预计短期牛肉产品价格将延续稳中有升、稳步上行的运行走势。从供给端来看,肉牛产能持续去化后,市场供给趋于合理,叠加国际牛肉价格高位运行、国内牛肉进口配额管控等因素,进一步支撑国内牛肉价格稳定。同时,入秋后气温逐步下降,昼夜温差加大,牛羊易出现冷应激、采食量波动、呼吸道疾病多发等问题,直接影响生长发育与养殖效益,要注意做好防寒保温、科学饲喂和秋冬季疫病防控措施。
(二)肉羊
三季度以来,肉羊产能持续收缩,市场价格震荡上行,养殖收益稳步增加,产业景气度持续修复。从产能情况看,2026 年三季度全国肉羊出栏明显回落,全国羊出栏19862万只、同比减少下降6.1%,羊肉产量328吨,同比下降3.7%,为2024年以来连续第三年下滑,产量处于近9年低位。山东省肉羊产能去化幅度高于全国,羊存栏622.7万只、同比减少26.8%,全省羊出栏887.2万只、同比减少22.7%,羊肉产量14.5万吨、同比下降21.3%,供给收缩特征突出。
从市场行情看,叠加夏季餐饮消费带动,活羊、羊肉价格逐月小幅抬升。监测显示,7月份全省活羊出栏均价29.86元/公斤,环比上涨0.84%;羊肉市场均价78.11元/公斤,环比上涨0.46%。8月份全省活羊出栏均价30.30元/公斤,环比上涨1.47%;羊肉市场均价78.67元/公斤,环比上涨0.24%。9月份涨价态势延续,全省活羊出栏均价31.01元/公斤,环比上涨2.34%;羊肉市场均价79.8元/公斤,环比上涨1.44%。养殖端盈利空间持续改善,肉羊产业发展向好。
1、绵羊:
自繁自育:断奶羔羊700元/只,饲料570元/只,用药45元/只,淘汰费用20元/只,水电10元/只,人工90元/只,固定资产折旧16元/只,土地租金等20元/只,合计为1471元/只。按60公斤出栏体重,每公斤成本24.52元,三季度绵羊出栏平均价格29元/公斤,每只盈余269元。
集中育肥:断奶羔羊800元/只,饲料540元/只,用药40元/只,淘汰费用25元/只,水电8元/只,人工80元/只,固定资产折旧16元/只,土地租金等20元/只,合计总额为1529元/只。按60公斤出栏体重,每公斤成本25.48元,三季度肉羊出栏平均价格29元/公斤,每只盈利211元。
2、山羊
自繁自育:断奶羔羊820元/只,饲料700元/只,用药35元/只,淘汰费用28元/只,水电7元/只,人工95元/只,固定资产折旧16元/只,土地租金等20元/只,合计总额为1721元/只。按60公斤出栏体重,每公斤成本28.68元,三季度山羊出栏平均价格34元/公斤,每只盈利319元。
集中育肥:断奶羔羊930元/只,饲料660元/只,用药30元/只,淘汰费用32元/只,水电6元/只,人工85元/只,固定资产折旧16元/只,土地租金等20元/只,合计总额为1779元/只。按60公斤出栏体重,每公斤成本29.65元,三季度山羊出栏平均价格34元/公斤,每只盈利261元。
3、后市判断:
综合产能、价格、效益及消费周期研判,四季度活羊、羊肉价格大概率先稳中有升,旺季高点过后存在小幅回调,整体中枢高于三季度。具体而言,短期肉羊价格维持偏强震荡、易涨难跌格局,秋冬传统旺季支撑有力,但阶段性回调风险不容忽视;中长期受前期持续去产能约束,供给偏紧基础没有改变,养殖端有望维持合理盈利区间。
建议养殖场户理性安排生产,不盲目追高抢羔补栏;做好母羊保群,优化饲草料储备,压实生物安全防疫;按需顺时出栏,规避集中抛售带来的价格回落风险,稳健锁定养殖利润。
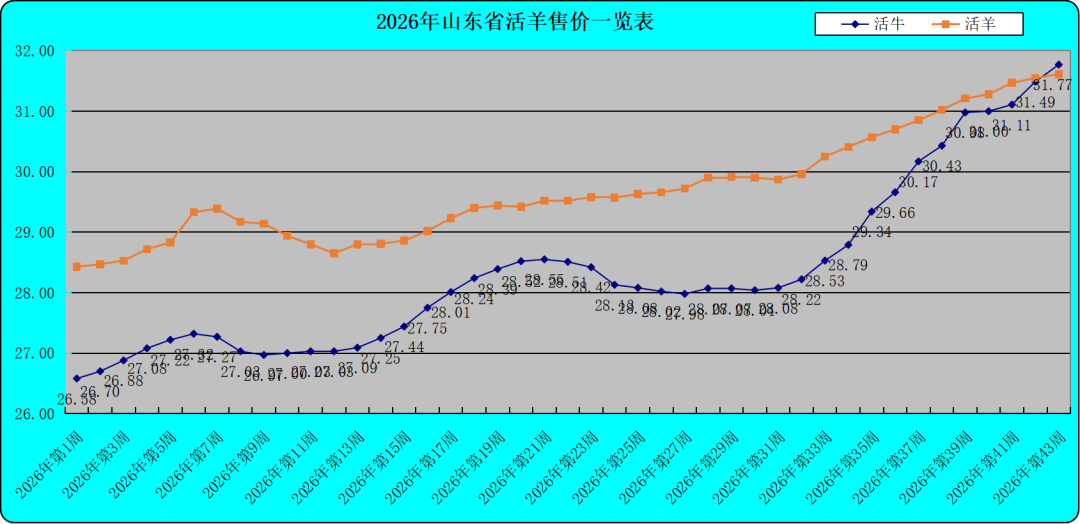
(备注:上表中活羊价格为综合绵羊和山羊两个品种的平均值)
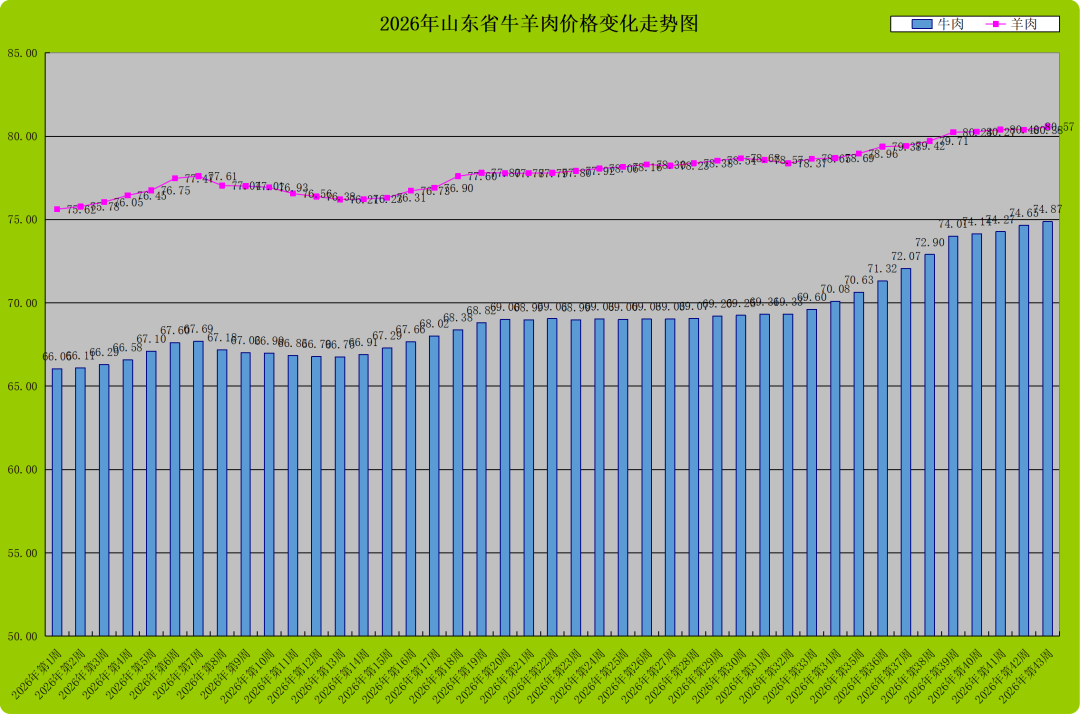
备注:育肥羊是指绵羊60公斤体重出栏,山羊60公斤体重出栏,如出栏体重低于或多于均折算至此体重计算。
本期审编及分析人员
审核: 孔 雷
编修: 胡智胜
生猪: 周开锋
家禽: 杨景晁
奶牛: 胡智胜
肉牛: 张德敏
肉羊: 刘 刚
数据: 吴 洋、盛英霞、盖婷婷、王柯颖
欢迎引用,请注明出处。如果对《2026年三季度畜禽养殖成本收益测算》有任何意见和建议,请反馈我站统计监测(产业经济)室,我们将认真吸收改进。
山东省畜牧总站