牛肉价格逼近两年来高点,供需缺口或将延续至2028年
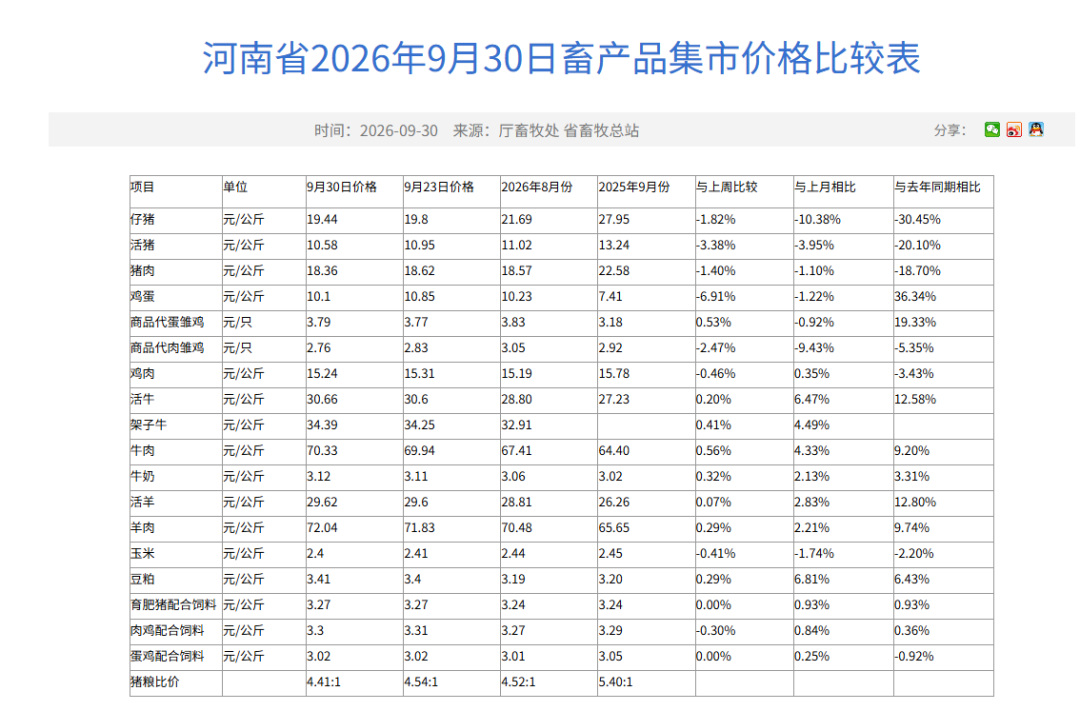
100元不够买三斤鲜牛肉。 国庆期间,河南消费者在社交平台分享的采买记录印证了这一轮牛肉涨价潮:肋条35元一斤,吊龙37元一斤,买三斤分别要105元、111元。据河南省农业农村厅发布的《河南省2026年9月30日畜产品集市价格比较表》,当天牛肉价格为70.33元/公斤,折合每斤约35.2元,较8月份上涨4.33%,较去年同期上涨9.20%,目前已为近两年来最高。
同一张价格表中,猪肉价格却“背道而驰”:9月30日猪肉价格为18.36元/公斤,折合每斤约9.2元,较去年同期下降18.70%。按两项监测价格计算,买一斤牛肉的钱,已接近四斤猪肉。
这轮牛肉涨价并非河南独有。农业农村部监测数据显示,全国农产品批发市场牛肉均价从9月1日的69.53元/公斤,升至9月30日的73.26元/公斤,两个时点相比上涨约5.4%。集贸市场口径下,9月第4周全国牛肉平均价格为76.80元/公斤,同比上涨8.0%。
养殖端:从“一头亏两千”到“一头赚两千”
价格回暖的另一面,是养殖户终于喘过一口气。河北沙河养殖户王江波在接受央视财经采访时介绍,此前肉牛养殖持续亏损,最多时一头牛亏损超过2000元,养殖户陆续淘汰能繁母牛、压缩养殖规模。而当前出栏一头牛可盈利2000元至2500元。中国农业科学院数据显示,全国育肥肉牛头均收益约1600元,约为上年同期收益的两倍多。
但产能修复远非一朝一夕。中信建投期货数据显示,2023至2025年行业经历约三年持续亏损,能繁母牛存栏累计去化15%至20%,部分核心产区超30%。按照新生犊牛到育肥牛出栏约2年的传导周期推算,2026年下半年国内肉牛出栏量已进入趋势性收缩通道,供应缺口有望延续至2028年。
卓创资讯肉牛分析师邵瞧瞧指出,虽然2026年5月监测数据显示能繁母牛存栏实现近六个月首次环比回升,产能下行周期正式收官,但“筑底”不等于“反弹”,传导至终端供应仍需时日。
进口“刹车”:巴西配额耗尽,低价牛肉时代远去
国内供给收缩之际,进口端也在收紧。2026年1月起,中国对进口牛肉实施为期三年的保障措施,对巴西、阿根廷、澳大利亚实施国别配额管理,超出配额部分加征55%关税。9月29日,巴西用尽了2026年全部110.6万吨配额,10月1日起对华出口牛肉综合税率跃升至67%。
巴西牛肉此前是中国进口牛肉的最大来源,占进口总量近半。配额耗尽意味着今年最后三个月,全球最大出口国的牛肉基本被挡在中国市场之外。行业机构Abiec预计,受中国限制措施影响,巴西2026年牛肉出口总量将同比下降10%。
替代货源同样紧张。澳大利亚早在6月18日就已达到配额上限并开始缴纳55%附加关税。美国自身正处于牛群重建周期,已转为牛肉净进口国。全球主要出口国的供给弹性不足,进口牛肉到岸成本中枢上移已成定局。
四季度展望:高位运行,但节后或有短暂喘息
四季度是牛肉消费传统旺季,需求端有望环比提升约5%。山东省畜牧总站副站长胡智胜分析,气温下降后火锅、熟食加工等需求集中释放,屠宰企业提前备货,季节性消费增加会进一步拉大供需缺口。
但短期节奏并非单边上行。Mysteel监测显示,国庆期间肉牛市场基本稳定运行,育肥公牛价格偏弱调整,北方地区西门塔尔育肥公牛主流出栏价较节前小幅走弱,热鲜牛肉市场价格变化不大。国庆假期结束后,消费热度短暂回落,价格大概率面临阶段性回调。
中长期判断则更为明确。中信建投期货认为,牛肉行业已进入“产能周期与政策驱动共振”的景气上行窗口,价格中枢抬升态势预计持续至2027至2028年,“母牛存栏未出现实质性同比转增前,任何短期价格回调均为季节性或库存扰动”。
内容编辑:李宗林
来源:大河报、农业农村部、网络信息等综合整理