猪价:一夜大翻脸!生猪市场的“周期拐点”,时间窗口已后移?
今天是10月8日,生猪市场反弹“昙花一现”。“一夜之间”又大面积回落。短期变脸,10月9日全国猪价由涨转跌,迎来大面积回落。国庆假期的涨价被定性为“昙花一现”,市场再次转入偏弱运行格局。而在此之前,2026年前三季度,生猪市场总体供给宽松,猪价持续处于底部运行状态。可以说,基本面未反转,中长线受制于“效率对冲”。接下来,具体解读今天生猪市场的最新动态。
今天,跌价区(主力回调),华北全线走跌(京津冀晋);西北全线下跌(陕甘);华东多数转跌(沪鲁皖苏);华中大部下跌(豫鄂湘);东北局部下跌(黑龙江)。稳价区,华东的浙江、福建(福建仍保持国内高价区间);华南的广东、海南;东北的吉林、辽宁;西南的云南。涨价区(局部反弹),西南局部(重庆、四川、贵州);华南的广西;华中的江西。
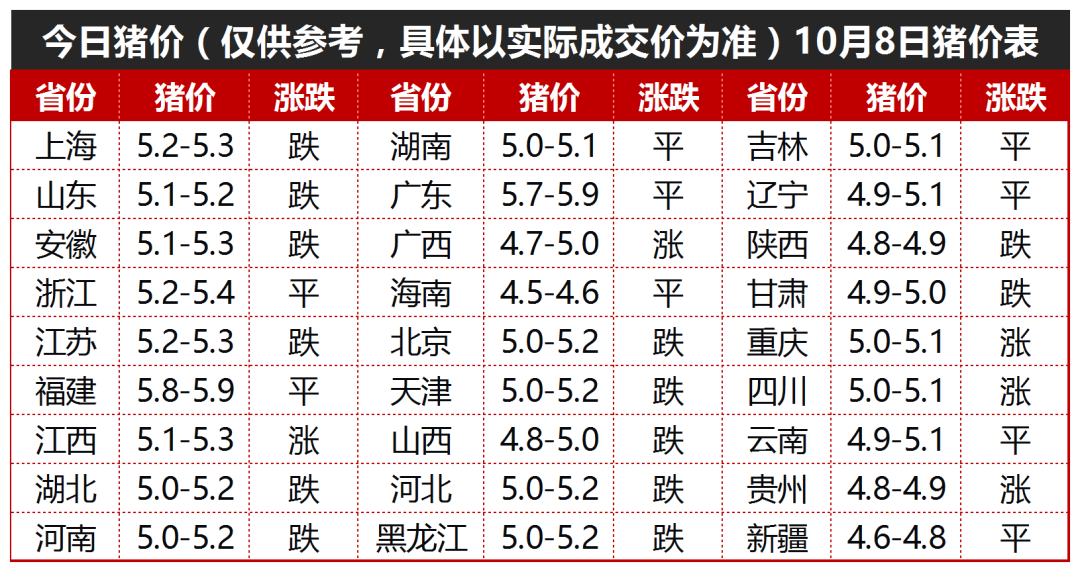
我们先看供应端,短期增量施压,长线去化效果,被“效率”抵消。短期供给依旧充足,近期的价格反弹,并非基本面反转,而是规模猪场阶段性放缓出栏,及养殖户惜售所致。目前,标猪存栏充足,且,随着天气转凉生猪增重加快,大中猪陆续出栏,供给量正在加大。节后猪企,已开始恢复正常的出栏节奏。
长周期供给去产能慢于预期,母猪自2025年下半年持续去化,并在2026年二季度亏损扩大后加速。但,核心问题是,2026年母猪生产效率的继续提升,部分抵消了数量去化的效果,导致供应拐点被迫推迟,2026年四季度出栏量依然处于高位。
再看需求端,简单讲,就是,节后断崖式回落,长线期待,季节性旺季。短期需求显著降温,国庆长假结束后,终端消费需求明显回落回归平淡,屠宰企业借机强势压价,直接导致前期上涨的北方地区价格快速回调。长周期需求弱复苏下的替代支撑,宏观餐饮景气度虽显不足,但当前,低价猪肉对其他肉类的替代消费有一定支撑。不过,进入四季度后,屠宰量及肉猪比价,将呈季节性上涨,对猪价有提振效果。
个人认为,生猪市场短期磨底,周期大拐点推迟至2027。
短期内猪价整体偏弱运行,明天(次日)猪价虽由涨转跌,但跌幅较小。市场缺乏单边大涨或大跌的基础,大概率以“底部磨底”和“局部小幅震荡反弹”为主,难以出现持续性大涨。大拐点延后至2027年。中长期行情的阶段性支撑,需等待四季度“腌腊”消费旺季,全面启动,以及产能去化的实际兑现情况。
那么,大周期拐点何时到来?我们了解到,其实多家机构(如中信期货)达成共识,生猪市场供给周期的真正拐点,时间窗口已后移。
预计在2026年末供应拐点,才会逐步兑现,直到2027年一季度商品猪出栏量,从高位缓慢递减,出栏压力真正减轻。到那时,生猪市场在2027年上半年,确认周期见底,并开启修复反转。