“猪周期”失灵,大猪企为何不慌?17家上市猪企重仓244亿元布局期货套保!
小猪卖不动,淘汰母猪价格跌破3元/斤,中小场和外购户每卖出一头猪反而倒贴上百块……在当前行情下,大型猪企为何不慌?他们靠什么平稳度过?答案就是期货套保。
自2022年年底猪价步入下行通道以来,生猪价格已在低位徘徊超过三年。行业曾经上演的“亏损—产能出清—价格反弹”周期逻辑,如今已然失灵,其根源在于产业结构发生质变。
据统计,2026年1-7月22家上市猪企合计出栏生猪11852.77万头,其中,牧原股份、温氏股份、新希望三家出栏量占比超过63%。规模化养殖带来的产能刚性,让市场调节的传导链条被彻底打断——投入圈舍、设备等方面的沉没成本高企,母猪作为生产性生物资产,引种周期长达一年以上,企业即使亏损也不会轻易主动缩减产能。
面对漫长的下行周期,上市猪企将把目光投向了期货工具。生猪期货作为风险管理工具,已成为头部猪企平滑周期、稳健经营、穿越行业波动的核心底座。
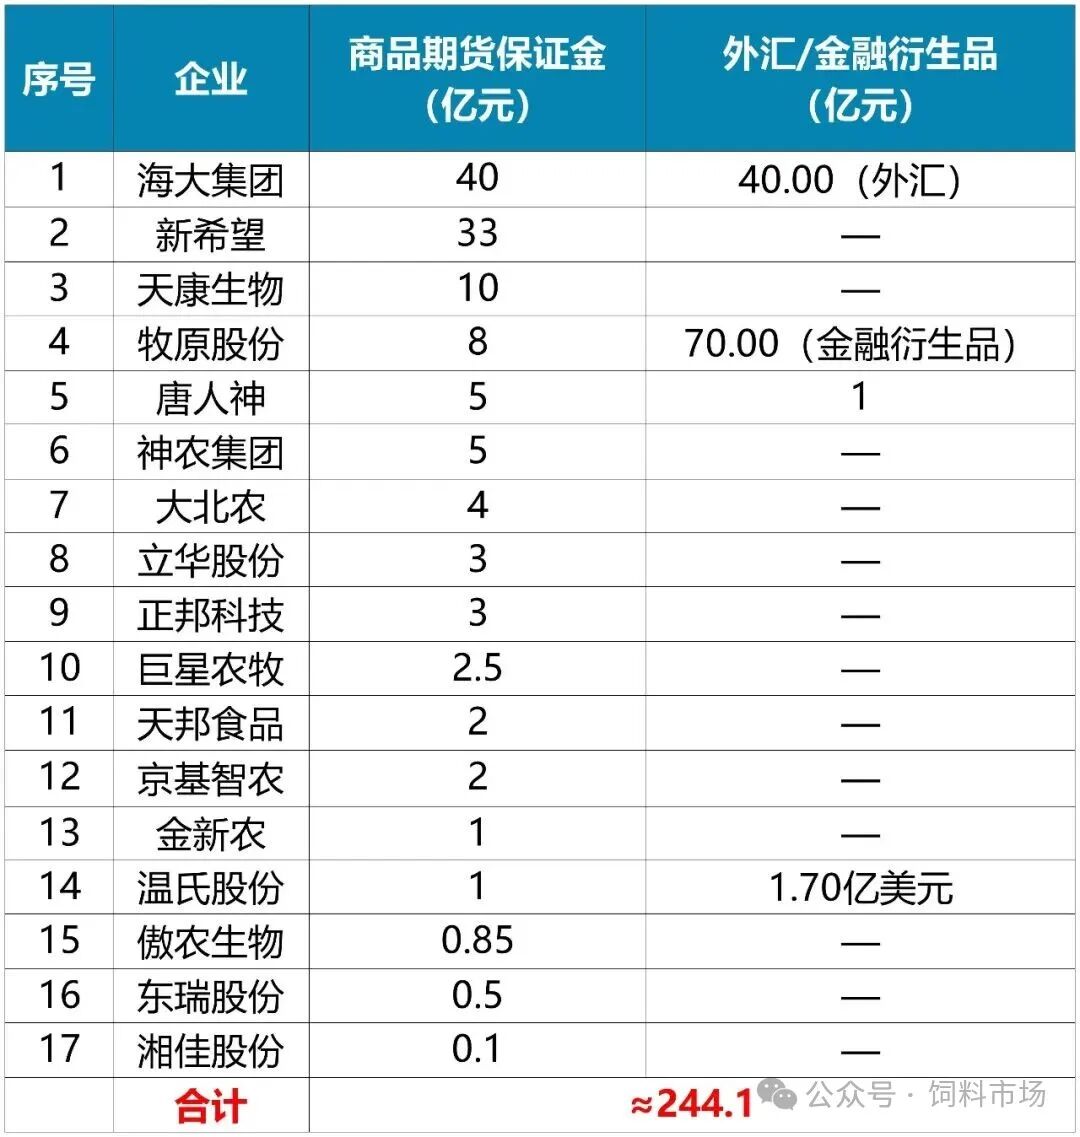
9月28日,新希望发布公告称,公司及其子公司拟开展套期保值业务,使用生猪、豆粕、玉米、大豆、豆油等与公司经营主业相关的期货品种对冲商品价格波动风险,并通过场外期权产品管理利率风险,控制综合融资成本。公司2026-2027年套期保值业务所需保证金最高占用额不超过人民币33亿元人民币,任一交易日持有的最高合约价值不超过当前已占用保证金规模的90%,有效期内可循环使用,期限自公司股东会审议通过之日起12个月内有效。
牧原股份以“自繁自养”的全链条一体化模式著称,从饲料加工、生猪育种、商品猪饲养到屠宰加工,几乎覆盖养殖全环节;温氏股份推行“公司+农户”的紧密型合作模式,将家庭农场纳入统一管理体系,通过横向整合巩固规模优势。现货端的“一体化”布局,本质是用物理链条的延长来抵御单一环节的价格冲击——虽然养猪亏了,但饲料环节可能赚钱;虽然肥猪跌价了,但屠宰加工环节还能兜底。这种纵向整合,让企业在周期底部获得了比散养户更厚的“安全垫”。当猪价低迷传导至全产业链的每一个环节,当饲料成本与生猪售价同时承压,传统避险手段的短板便显现出来。于是,期货工具作为“第二道防线”被推向前台——现货端布局解决的是“扛不扛得住”的问题,期货端解决的是“能不能少亏一点,甚至锁定合理利润”的问题。
海大集团正是“现货+期货”的典型实践者,其以40亿元的商品期货套期保值保证金额度,将原料成本与生猪售价同时纳入风险对冲体系。
据统计,截至2026年9月,17家上市猪企已公布的期货套保计划显示,2025-2027年合计参与已投入或拟投入的套保金额已达约244.1亿元。其中商品期货套保120.95亿元、外汇套保约123.15亿元。
套期保值究竟有没有用?数据给出了答案。大北农2026年一季度商品期货套期保值确认投资收益约1.52亿元,其中生猪业务贡献约1.56亿元,套期保值数量占出栏总量的30%至40%。海大集团一季报显示,其期货平仓收益与浮盈合计约3.20亿元,占当期归母净利润的三成以上。
不止头部企业,越来越多中型猪企也开始依托套保实现逆势突围。
湖北农发牧业通过“生猪+玉米”双锁价模式,提前锁定2026年上半年生猪出栏价格与饲料成本,单头生猪锁定利润125元,在全行业普遍亏损的环境下,成功实现成本全覆盖、稳定盈利。
石羊农科2026年一季度依托套期保值+远期销售组合工具,盈利改善超8742万元,直接从无套保模式下的亏损,逆转实现7090万元盈利,完成业绩逆袭。
过去,生猪养殖行业盛行“赌周期、扩产能”的粗放模式;如今,超长下行的猪周期、常态化的价格波动、高企的养殖成本,彻底颠覆了行业旧逻辑。
规模化养殖的产能刚性、高沉没成本,让企业难以快速随行情调整产能,“扛亏损”成为行业常态。而期货套保的普及,让行业正式从被动扛周期转向主动管风险。
对猪企而言,套保的核心价值早已清晰:不追求超额投机收益,而是通过提前锁价、对冲波动,抹平周期峰谷差距,避免极端亏损,让生产经营、利润收益保持稳定可控。
猪周期永远在,但风险可以被管理。大猪企用244亿元套保筑防线,散户用"保险+期货"每头十几块也能给自己兜底。中小猪企或散户该如何做?学习大猪企的"锁利润思维",不盲目赌行情,不懂期货别硬上,可以直接联系当地农业农村局或保险公司:是否有补贴政策?生猪保险+期货有试点吗?
随着传统“猪周期”的博弈红利消退,生猪养殖或将转向以实体产业为根基、金融工具为风控抓手的全新经营范式。
(来源:中国猪业综合期货日报、饲料科技汇、养猪信息网、网络等)