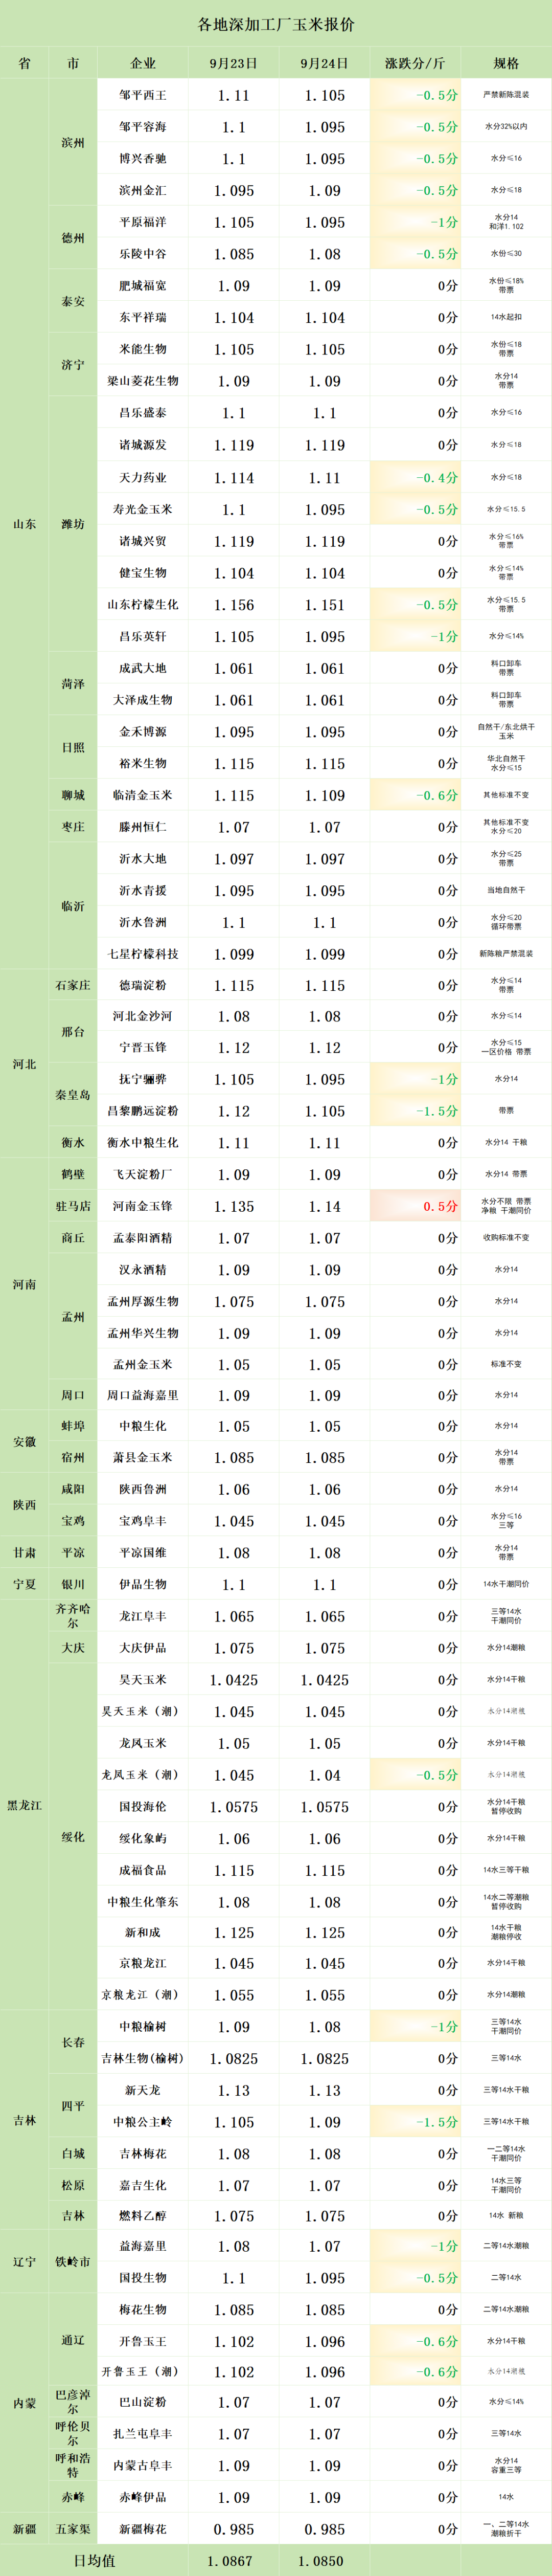
山东“破关”扩编!东北开秤即落!玉米还要跌多久?
9月下旬,国内玉米市场行至新陈交替的十字路口。与往年不同,今年华北新粮以“质优价低”之姿率先大量入市,迅速掌握了全国的定价主动权;东北产区则因外发通道收窄,被迫陷入“开秤即落、低开续探”的被动局。
分别来看,
今年华北玉米质量明显好于往年,毒素指标表现良好,加之价格优势突出,河南等地新粮已开始向南方多省输送,直接分流东北玉米的传统销区份额。
东北内蒙:新粮压力扩散,开秤即落价。辽宁益海嘉里23日启动新季玉米收购,14水1.08元/斤,30水0.8726元/斤,较去年预期明显偏低;24日14水1.07元,30水0.8646元。24日青冈龙凤30水跌至0.8403元;14水1.04元。内蒙古赤峰伊品30水潮粮0.8787元/斤,开秤三天累计落价约55元/吨。锦州港中孚从开秤2250元/吨跌至2140元/吨,累计跌幅达110元/吨。开秤即落、低开续探特征明显。
山东晨间深加工9月24日到货车辆693车,较昨日增加76车。
黑龙江深加工9月24日到货车辆561车,较昨日减少192车。
【行情研析】
当前玉米市场正处于“新粮上市压力兑现”阶段,利空尚未完全出清。短期玉米仍以偏弱寻底为主,10月上半月新粮集中上市阶段,价格仍有下探空间。
但不宜过度悲观:新作成本2100-2300元/吨,当前北港价格已跌入成本区间。当价格运行至成本线附近,市场存在自发调节机制,基层农户售粮意愿往往发生改变,延缓售粮、观望等价的现象可能增多。
与此同时,若价格进一步击穿成本区间,政策性增储落地概率明显上升,形成潜在的“政策底”。此外,玉麦价差拉大至200元/吨以上,饲料厂重新转向玉米,深跌空间受限。
下跌不等于后期没有机会,但机会更多来自远期与阶段性波段,而非当下的逆势抢反弹。敬畏市场节奏,控制仓位,做好风险预案,是现阶段参与玉米市场最重要的原则。重点关注东北开秤价变化、华北收割期天气对毒素的影响、玉麦价差走势以及政策端信号。
【进口玉米】
(1)9月29日,中储粮继续投放2021-22年美产(转基因)玉米15179吨。
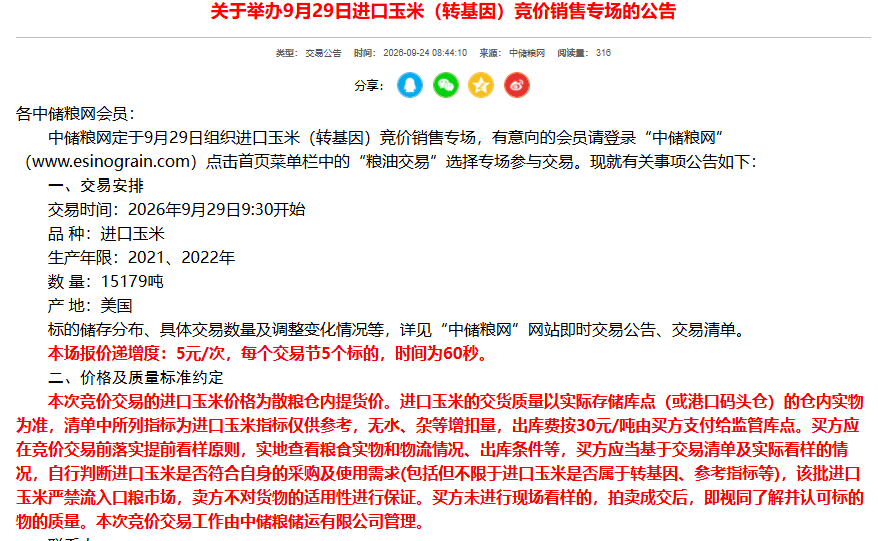
(2)9月22日,中储粮继续投放2021-22年美产(转基因)玉米19479吨,成交率22%。
(3)9月18日投放2021-22年美产(转基因)玉米42550吨,底价2260元,成交均价2268元,成交率54%,溢价8元。
【期货市场】
9月21日,大连玉米期货主力合约2611开盘2185,最高2192,最低2166,收于2170,跌18元/吨,跌幅0.82%,持仓量1178285手,增8182!
9月22日,大连玉米期货主力合约2611开盘2174,最高2185,最低2167,收于2180,涨4元/吨,涨幅0.18%,持仓量1189476手,增11191!
9月23日,大连玉米期货主力合约2611开盘2181,最高2192,最低2177,收于2184,涨9元/吨,涨幅0.41%,持仓量1187990手,减1486!
9月24日,大连玉米期货主力合约2611开盘2185,最高2187,最低2170,收于2181,跌3元/吨,跌幅0.14%,持仓量1156580手,减31410!