白羽肉鸡三十强出炉:禾丰、圣农、正大的规模与模式双分化账
农环说 · 农环观察
白羽肉鸡三十强出炉:禾丰、圣农、正大居前三,规模与模式双分化
2025年中国白羽肉鸡出栏超95亿羽、屠宰92.86亿羽。《国际家禽》把三十强摆上桌——22家屠宰过亿、合计占全国67.36%,禾丰、圣农、正大坐前三。规模在往头部挤,路子却在往两边分。今天农环说拆开看,顺便算一笔农牧环保的账。
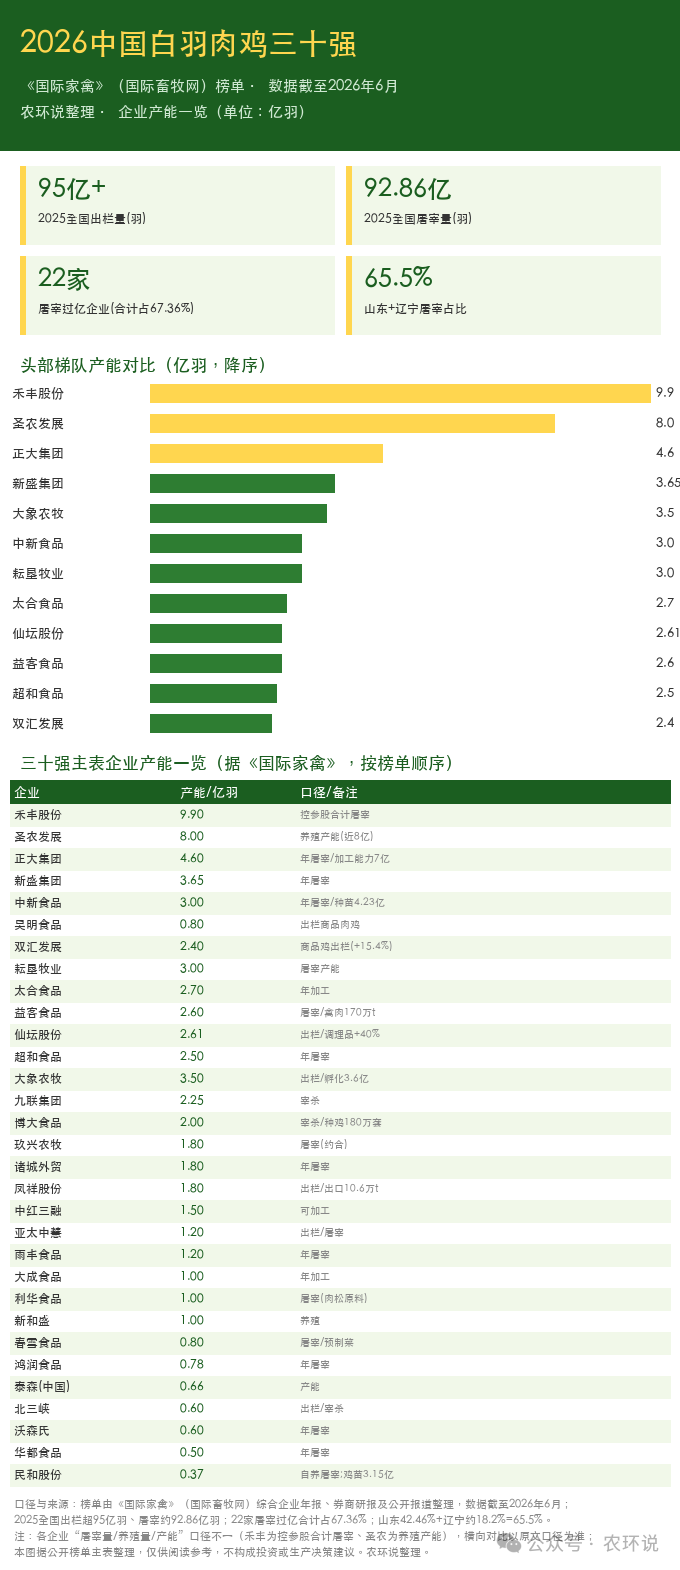
一份榜单,把中国肉鸡产业的"集中"和"分化"同时摆到了台面上。最近《国际家禽》(国际畜牧网)综合企业年报、券商研报和公开报道,整理出"2026中国白羽肉鸡企业三十强",数据截至2026年6月。一个最扎眼的数字:屠宰量超过1亿羽的企业有22家,合计约62.55亿羽,占全国总量的67.36%——而且这个比例还在往上走。规模在向头部挤,可企业的活法,却在往全产业链、食品加工、专业种苗几个方向各走各路。农环说今天就顺着这张榜,把集中、分化,以及藏在背后的环保账,一并拆开。
一、榜单长什么样:30强,全国近七成屠宰握在22家手里
先把盘子说清。2025年,全国白羽肉鸡出栏量超过95亿羽,屠宰量约92.86亿羽(不同口径有"突破92亿"的约数表述)。这是一个比很多人的直觉大得多的市场——白羽肉鸡早已是国人鸡肉消费的主力。
头部更集中了。三十强里,屠宰量超过1亿羽的企业共22家,合计屠宰约62.55亿羽,占全国总量的67.36%,且较上年进一步提高。换句话说,近七成的屠宰份额,攥在22家企业手里。
梯队很清晰。第一梯队是禾丰股份和圣农发展:禾丰2025年控参股企业合计屠宰白羽肉鸡9.9亿羽,圣农发展养殖产能接近8亿羽(出栏口径),两家体量合计约占全国近两成。第二梯队落在3亿—5亿羽区间,正大集团(年屠宰约4.6亿羽、加工能力可达7亿羽)、新盛集团(3.65亿羽)、中新食品(3亿羽)、益客食品(约2.6亿羽)都在这一档。第三梯队是2亿—3亿羽,仙坛股份(2.61亿羽)、耘垦牧业(产能3亿羽)、昊明食品(3亿羽)、大象农牧(3.5亿羽)、双汇发展(商品鸡出栏2.4亿羽、同比+15.4%)等。
二、产区版图:山东、辽宁两省撑起全国近三分之二
山东是绝对老大。2025年山东肉鸡屠宰39.43亿羽,占全国42.46%;更有意思的是,山东的鸡肉产量已经超过了猪肉产量。榜单中总部或主要生产基地在山东的企业多达9家——新盛、中新、益客、仙坛、超和、九联、博大、春雪、民和,亿级产能企业扎堆。
辽宁紧随其后。2025年辽宁白羽肉鸡屠宰21.4亿羽,全产业链总产值1334.42亿元,已形成大连、丹东、鞍山等六大产业集聚区。禾丰、耘垦、昊明、大成等头部企业扎根辽宁,榜单中辽宁上榜4家。
两省合计占全国65.5%。山东(42.46%)+辽宁(约18.2%),几乎撑起国内白羽肉鸡的半壁江山还不止。产区高度固化,意味着产业资源、也包括环境承载压力,都往这两个省份集中。
三、模式分化:同样是养鸡,活法已经分叉
一条龙派:圣农是样板。圣农发展打通了从种鸡育种、养殖、屠宰到深加工的全程闭环,2025年深加工肉制品销量44.76万吨、同比增长41.25%,增速远高于生食板块的12.40%;种鸡还对外销售500余万套,育种能力已经能商业化输出。
食品加工派:把鸡肉变成"菜"。益客食品禽肉产品销量170余万吨、约占全国禽肉产量的6%;双汇发展生鲜禽产品外销量40.62万吨、同比增长20.07%;仙坛股份调理品销量3.6万吨、同比增长40.17%。深加工,正在成为这批企业的新增长曲线。
种苗派与规模屠宰派:上游卡位。中新食品鸡鸭种苗年销量超过4.23亿羽,大象农牧年孵化商品代鸡苗3.6亿羽,民和股份销售商品代鸡苗3.15亿羽(+24.89%)——种苗端产能巨大,既支撑自养,也给后续供给埋下变量。另一边,超和(年屠宰2.5亿羽)、博大(年宰杀2亿羽)这类企业,靠屠宰初加工走规模降本的路子。最典型的"小而美"是民和:自养屠宰3678万羽、鸡苗卖3.15亿羽,鸡肉制品收入已连续4年超过雏鸡业务,两者收入占比51.8%对40.7%——一家种苗企业,硬是转成了食品企业。
四、规模红利见顶,门槛悄悄换了
"单纯拼出栏量的时代慢慢过去。"这是榜单文章自己下的判断,农环说很认同。2026年上半年,行业整体处于微利状态,产业链价格同比小幅改善,但"供强需弱"的格局并未根本扭转——禾丰股份半年报就提到,肉禽业务并表增厚收入,但行业仍微利。
新的竞争门槛是四个字以外的东西。育种能力、食品转化能力、成本管控、产业链一体化水平,正在取代"谁养得多"成为新的护城河。圣农的深加工高增速、禾丰的东北养殖资源整合、头部企业的并购提市占(如圣农收购太阳谷食品),都在印证这一点。
集中度还会往上走。当规模红利见顶、成本曲线决定生死,中小产能的出清只会加速,头部的话语权还会继续增强。但这条"集中"的路,另一头连着的,是一笔绕不开的环保账。
五、农环说视角:规模集中的另一面,是环保账
30强合计占全国67%屠宰,等于养殖端的环保压力也高度集中。头部企业出栏、屠宰体量越大,配套的粪污、臭气治理责任就越重。规模化养殖的两大环保痛点——恶臭(氨、硫化氢)和抗生素抗性基因(ARGs),随着养殖密度上升而被放大,这不是要不要做的问题,是刚性门槛。
不同的模式,治理难度不一样。全产业链闭环型企业(如圣农)养殖、处理一体化,更利于粪污集中处置和"种养结合"循环利用;而偏放养、公司+农户模式(如大象农牧常年放养量2.5亿羽、部分企业以合同养殖为主)的粪污更分散,收集、监管和达标治理的难度更高。模式选择,本质上也是环保成本的选择。
产区集中,放大了区域环境承载压力。山东、辽宁两省合计占全国65.5%,本就考验当地的水、土、气承载与监管。另一头,饲料成本占养殖成本60%—70%、行业料肉比已优化到1.51,低蛋白日粮减氮减排、减少豆粕依赖,既是降本也是减污,连着大豆进口那条链;而深加工转型带来的羽毛、血、内脏等副产物,能否做成资源化循环(民和已提"副产品循环利用"),决定了"食品增值"能不能同时是"环境减负"。规模集中之后,谁先把粪污、臭气、残留算进成本,谁才配得上头部的位子。
农环说判断
① 集中度上行是确定性趋势。22家屠宰过亿、合计占全国67.36%,且仍在提高;禾丰、圣农双寡头格局成形,中小产能在微利周期里只会加速出清。
② 比规模更值得看的,是模式分化。全产业链(圣农)、食品加工增值(益客、双汇、仙坛)、专业种苗(中新、大象、民和)三条路线各自的护城河不同,抗周期能力也不同。
③ 门槛已经切换。从"谁养得多"转向"育种能力、食品转化、成本管控、一体化水平"——圣农深加工高增速、禾丰资源整合、头部并购提市占,都在印证。
④ 规模集中的另一面是环保账。头部集中=治理责任集中,闭环模式更可持续;产区固化放大鲁辽区域承载压力;低蛋白日粮减氮、副产物循环,是"食品增值"同时"环境减负"的关键抓手。
从95亿羽到67%的集中度,中国白羽肉鸡不缺规模,缺的是把每一吨粪污、每一缕臭气都算进成本的耐心。
口径与来源
· 榜单来源:《国际家禽》(国际畜牧网)综合企业年报、证券机构研报及公开报道整理发布"2026中国白羽肉鸡企业三十强",数据截至2026年6月,多源转发于2026-10-21。来源:国际畜牧网/《国际家禽》、鸡病专业网、河南畜牧兽医信息网等。