8月21家猪企"增量不增收",唐人神收入暴跌近40%
9月,上市猪企8月销售简报密集落地。据不完全统计,已有牧原股份、温氏股份、新希望、正邦科技、唐人神、德康农牧等20余家生猪养殖企业披露2026年8月及1—8月经营数据。与往年"量价齐升"的景气图景不同,本月数据呈现出高度一致的"量增价跌、增量不增收"特征:在出栏规模普遍扩张的同时,生猪销售均价集体回落至10—12元/公斤区间,多家企业即便销量同比大涨三成以上,销售收入仍录得下滑。
一句话概括:猪企正集体陷入"以量补价"的尴尬——而这一次,量,没能补上价的坑。
一、核心数据速览(2026年8月)
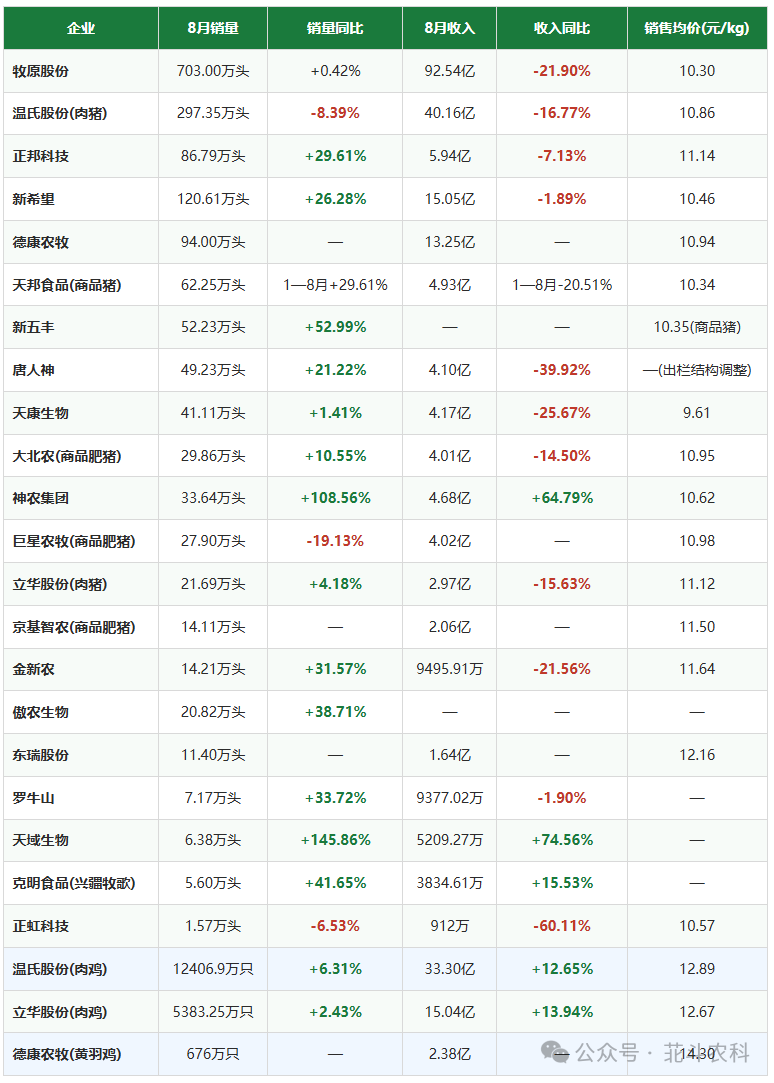
下表汇总已披露企业8月生猪/肉猪销量、收入及销售均价。禽链企业(温氏、立华、德康的肉鸡业务)单列于表末作对照。
二、三大共性特征
特征一:出栏"增量"成共识,头部稳、腰部猛
从销量看,扩张是本月主旋律。头部企业稳健运行:牧原股份出栏703万头(同比+0.42%,近乎持平);新希望120.61万头(同比+26.28%);温氏股份肉猪297.35万头,同比微降8.39%,属少数销量回落的头部。
腰部及中小养殖主体则呈现"低基数高增":天域生物 +145.86%神农集团 +108.56%新五丰 +52.99%克明食品 +41.65%傲农生物 +38.71%罗牛山 +33.72%金新农 +31.57%。出栏放量主因前期产能投放与"公司+农户"等合作养殖模式铺开。
唯一明显收缩的是巨星农牧(商品肥猪同比-19.13%)与正虹科技(-6.53%),折射出中小主体在行情下的主动收缩。
特征二:价格全线"破12",同比跌幅普遍超两成
8月商品猪销售均价密集落在9.61—12.16元/公斤的低位区间,且同比普遍深跌:
价格同比跌幅一览:
牧原 -23.76%|温氏 -21.87%|新希望 -22.75%|金新农 -15.90%|正虹科技 -27.10%。
环比亦偏弱:东瑞股份商品猪均价12.16元/kg(环比-5.04%),天康生物9.61元/kg(环比-0.72%)。
也就是说,当前猪价不仅低,而且仍在惯性下探——这是"增量不增收"最直接的价格端解释。
特征三:收入"增量不增收",量价背离显性化
把"销量同比"与"收入同比"放在一起,背离一目了然:
罗牛山:销量+33.72%,收入却-1.90%
大北农:销量+10.55%,收入-14.50%
天康生物:销量+1.41%,收入-25.67%
唐人神:销量+21.22%,收入却-39.92%——公司明确归因"生猪市场行情波动 + 出栏结构调整",即低均价品类占比上升进一步压低收入,是本月量价背离最极端的样本之一
正虹科技:收入-60.11%(销量仅-6.53%,价格杀估值)
收入≈销量×均价。当价格跌幅显著超过销量增幅,收入必然下滑。少数收入仍正增长的企业(神农+64.79%、天域+74.56%、克明+15.53%),几乎都建立在"去年同期基数极低+出栏高增"之上,并非景气回暖。
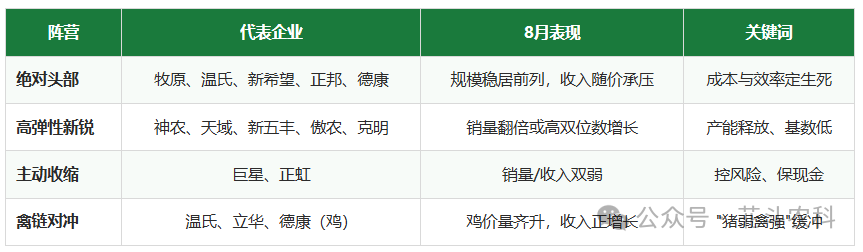
三、分化格局:头部守规模,新锐冲增量,禽链作缓冲
值得注意,1—8月累计数据进一步印证趋势:正邦累计销量726.76万头(同比+47.07%)、牧原单月703万头已接近正邦前8月总量;而多数企业累计收入仍为同比负增长(温氏-16.77%、天邦-20.51%、大北农-12.08%),"以量补价"在全周期维度同样失效。
四、行业解读
1. 价格已低于主流成本线
据行业公开信息,头部企业生猪完全成本普遍在13—15元/公斤区间(牧原约13元/公斤居行业最低,温氏、新希望等约14—15元/公斤)。而8月主流售价仅10—11元/公斤,意味着行业整体处于"卖一头亏一头"的现金亏损区间。这是收入下滑、利润承压的根本原因,也是本轮下行与过往"价跌但仍盈利"周期的本质区别。盈利端已开始"失血":唐人神中期归母净利润-10.46亿元、立华股份-7192万元,价格深跌正直接侵蚀利润表。
2. "以量补价"的边界在哪里?
以牧原为例:出栏同比仅+0.42%,但均价同比-23.76%,收入随之-21.9%。对销量高增的中小厂,即便量+50%、价-20%,收入≈1.5×0.8=1.2,仅微增;若价格跌幅更猛(如正虹均价-27%),则规模扩张的"摊薄效应"被彻底抵消。简言之:价格深跌时,规模扩张救不了收入,只能延缓亏损。
3. 产能去化"钝化",底部拐点未明
傲农生物8月末存栏102.12万头(同比+68.77%、较2025年末+37.38%);天域生物存栏19.38万头(同比+7.05%);神农、新五丰等销量高增均源于前期产能投放。供给端仍在兑现增量,价格底部拐点尚需等待产能实质性出清。
4. 禽链"风景独好"
与猪价低迷形成对照,肉鸡板块量价齐升:温氏肉鸡收入+12.65%、立华+13.94%、德康黄羽鸡均价环比+3.77%。在猪周期下行期,禽业务成为温氏、立华、德康等多元布局企业重要的业绩缓冲垫。
数据来源:牧原股份、温氏股份、新希望、正邦科技、唐人神、德康农牧、天邦食品、新五丰、天康生物、大北农、神农集团、巨星农牧、立华股份、京基智农、金新农、傲农生物、东瑞股份、罗牛山、天域生物、克明食品(兴疆牧歌)、正虹科技等上市公司2026年8月及1—8月销售简报。