牧原股份和温氏股份,同样养猪,谁更能穿越猪周期?
上半年猪价跌到近十年低位,养猪业集体入冬。牧原股份亏了60.78亿元,温氏股份亏了43.66亿元——这是两家公司2026年半年度报告的账面事实。但同样面对寒冬,两家公司的报表结构、现金流余温和负债姿态完全不同。这一期行业擂台,我们用六个回合拆解:同样养猪,谁更能穿越猪周期?
先说结论:本期商业胜者——温氏股份(4:2)。但牧原输掉的四回合里,有两个回合的差距小到下一份报告就可能反转。
*温氏为营业总收入口径。
牧原的收入和出栏量都明显领先:出栏量是温氏的2.2倍,营业收入多出126亿元。更要紧的是,牧原还是国内少有的把屠宰做成第二主业的养殖企业——上半年屠宰量同比增长51%,屠宰肉食业务收入220.61亿元、实现盈利。
我的判断:规模回合牧原胜,而且优势明显。 全产业链布局在猪价下行期的价值就体现在这里:屠宰板块赚的钱,能对冲一部分养殖端的亏损。
回合二:增长——温氏在收缩的市场里还在扩张
温氏营收跌得少、出栏还在增;牧原营收跌幅是温氏的3.6倍,出栏几乎原地踏步。
但这里要说一句公道话:牧原收入跌幅大,不全是出栏乏力——猪价一样跌,牧原的商品猪里还包括卖给自家屠宰厂的部分,内部定价机制平滑了部分价格波动。增速回合温氏胜,但牧原的收缩是主动的:管理层在半年报里明确说,重心已从"量的增长"转向"质的提升"。
回合三:盈利——两家都亏,牧原的毛利证言更有含金量
两家都亏,且亏损都是主业带来的(扣非亏损与归母亏损几乎一致,说明没有靠非经常性损益粉饰)。牧原毛利率更高(-1.58% vs 温氏-2.92%)。但要看清结构:牧原的亏损全部来自猪,温氏的账面亏损里,养鸡业务(鸡价+7.10%)其实是盈利的、在给猪板块兜底——单看生猪业务,温氏的亏损幅度未必比牧原好看。
看成本端就明白为什么:牧原6月生猪养殖完全成本已降到约11.7元/公斤,全年目标11.5元;温氏2026年目标约11.8元/公斤。两家成本差不到0.3元——牧原略低,且它的屠宰板块上半年是盈利的。
我的判断:盈利回合牧原胜。 温氏的亏损总额更小,但那是因为鸡帮猪分担了压力;单看猪业务的造血能力,牧原的完全成本更低、且手里握着一块盈利的第二曲线。
回合四:现金转换——温氏的方向正确,牧原的余粮更多
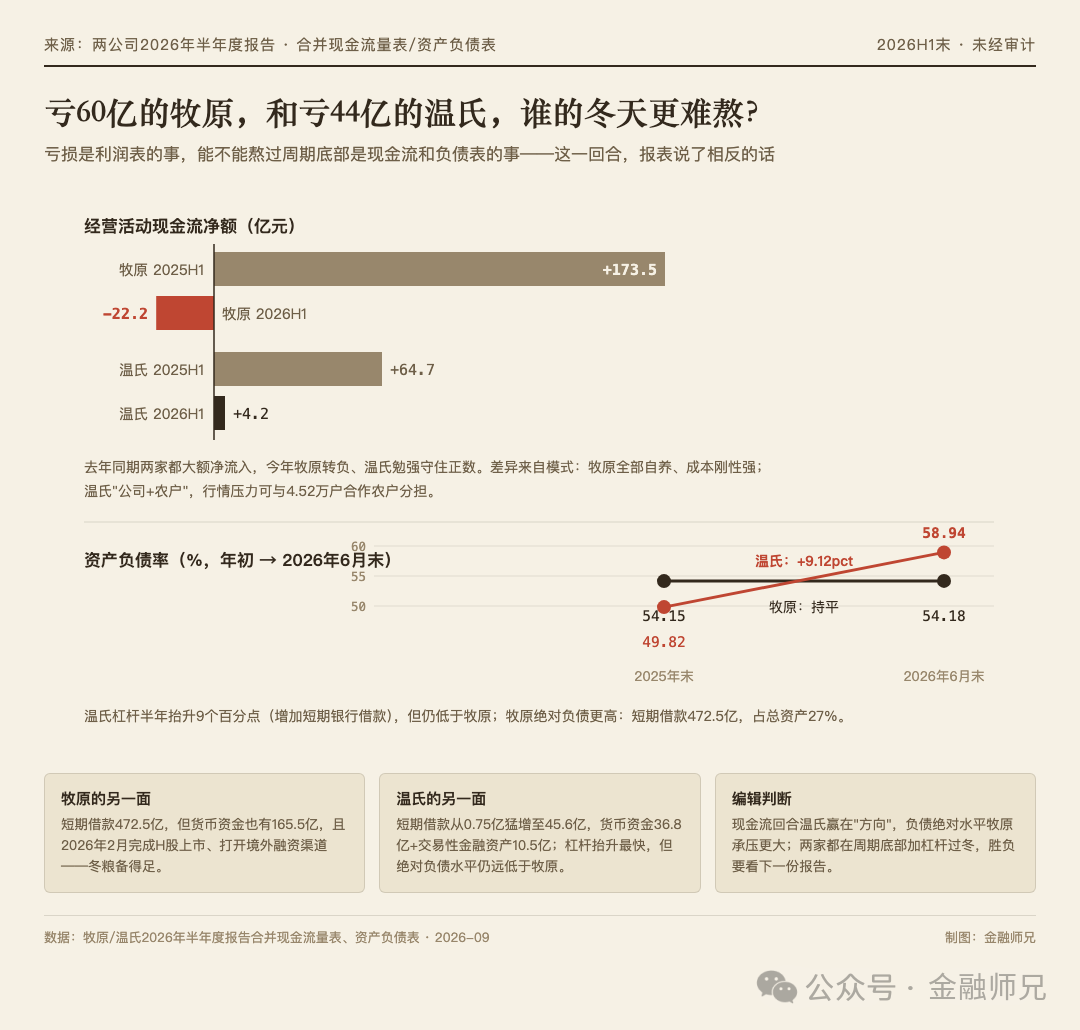
这一回合是全篇最关键的分歧:温氏在亏损43.66亿的情况下,经营现金流依然为正——"公司+农户"模式的优越性在周期底部显现:4.52万户合作农户帮它分担了育肥期的成本压力。牧原则是-22.24亿,全自养模式意味着所有刚性成本自己扛。
但杠杆那一栏,故事反过来了:温氏半年内资产负债率抬升9.12个百分点(短期借款从0.75亿猛增到45.64亿),牧原基本持平。
我的判断:现金转换回合温氏胜。 周期底部,现金流的方向比利润更重要。温氏"边亏边造血"的能力是它这一轮最大的加分项。
回合五:股东回报——温氏给得多、给得早
温氏2026年6月已经把年度分红13.3亿元打到了股东账上,加上中期分红,2025年度累计现金分红33.2亿。牧原的24.35亿还停在预案阶段,且分红率明显低于温氏。
股东回报回合温氏胜,没有悬念。
回合六:过去一年市场投票——温氏跌得少
过去一年两家都在跌,市场对猪周期的悲观是无差别的。温氏跌得略少,可以理解为市场给了"现金流为正+分红率高"一点溢价。
照例提醒:这一回合只是既往投票的记录,不构成对任何一家公司未来股价的判断,更不是买卖建议。
工商异动与治理变化
牧原股份:2026年7月17日,财务负责人由曹治年变更为高曈(国家企业信用信息公示系统);5月20日高管备案调整、注册资本微调。更大的动作在资本市场上——2026年2月6日,牧原H股在港交所主板上市(39.00港元/股),成为国内生猪养殖行业首家"A+H"两地上市企业。周期底部跑到境外融资,为过冬储备弹药,这一步棋的意图非常明显。下一核验点:H股募资投向与产能投放进度(2026年三季报/港股公告)。
温氏股份:法定代表人温志芬,无控股股东及实控人变更(前十大股东均为自然人,最大单一股东温鹏程持股3.59%)。报告期内"温氏转债"仅转股2,042股,总股本基本无变化。2026年2月先后战略投资明胶企业恒鑫生物和宠物食品企业青岛双安——在畜禽主业之外,用小额投资铺第二增长曲线。下一核验点:短期借款激增后的负债结构与Q3猪价弹性。
本期结论:温氏胜出,但牧原的翻盘条件写在三季报里
本期商业胜者:温氏股份(4:2)。 它在周期底部守住了正现金流、给出了更高的股东回报,"猪鸡双轮+公司+农户"的模式在这一轮寒冬里体现出了韧性。
但牧原的支持者不必灰心——它的翻盘条件非常具体,2026年三季报就能验证:一,完全成本达成全年11.5元/公斤的目标(6月已是11.7元);二,屠宰板块持续盈利并放大对冲效应;三,经营现金流转正。 只要这三条兑现两条,下一次擂台的比分就可能改写。猪周期里没有永恒的赢家,只有成本更低的幸存者。
下一期预告:京东物流和顺丰控股,物流网络越大,利润就一定越多吗?一个背靠电商帝国、一个靠时效件称王——谁把快递生意做出了持续赚钱的能力?谁在为规模买单?
免责声明:本文为基于公开财报的行业比较分析,所有数据均来自两公司2026年半年度报告及公开披露信息,不构成任何投资建议。市场表现仅为既往记录,不代表未来走势。
数据来源:牧原股份2026年半年度报告(巨潮资讯网)、温氏股份2026年半年度报告(巨潮资讯网)、东方财富F10、国家企业信用信息公示系统、腾讯行情。