1.13亿!播恩弃自建砸钱并购希杰北方三厂,饲料上市公司打法大变
9月15日,播恩集团(001366.SZ)发布重大公告,正式宣告战略转向:终止两处新建饲料工厂项目,将原计划建厂的募集资金调转方向,拟出资 1.125亿元现金收购希杰国际旗下沈阳、天津、聊城三家饲料公司100% 股权。
交易落地后,原韩国CJ集团布局在北方的三家饲料工厂将并入播恩报表。在生猪产能调控、猪价低迷的行业大环境下,这家主打猪料的上市饲料企业,彻底告别 “自建扩产能” 模式,开启并购存量成熟产能、抢占北方市场的新阶段。
1.125 亿收购北方三厂,九成资金来自变更募投项目
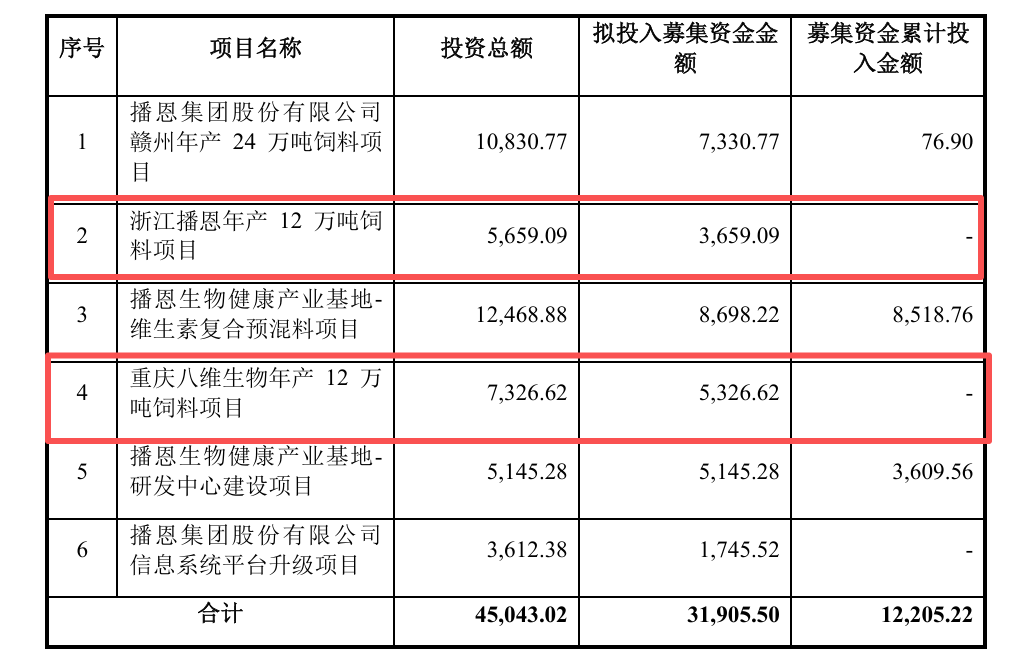
本次收购总对价1.125亿元,资金来源颇具看点,9328.96万元来自变更募投项目后的募集资金(含利息),剩余部分由公司自有及自筹资金补足。播恩已先行支付700万元交易保证金,若因上市公司自身原因导致交易失败,这笔保证金将不予退还。
这笔募集资金原本规划投向两大新建项目,浙江年产12万吨饲料项目、重庆八维生物年产12万吨饲料项目。值得注意的是,两个新建项目至今没有任何投入。面对行业周期巨变,播恩直接叫停自建计划,把募投资金改用于股权收购。
目前该交易已经董事会审议通过,尚需股东大会批准。本次交易不属于关联交易,也不构成重大资产重组,不会改变公司控制权。评估基准日为2026 年3月31日,采用收益法评估作价,交易价格不设置交割前后调价机制。
标的三厂:一盈一稳一资不抵债,剥离 CJ 关联费用,盈利潜力大增
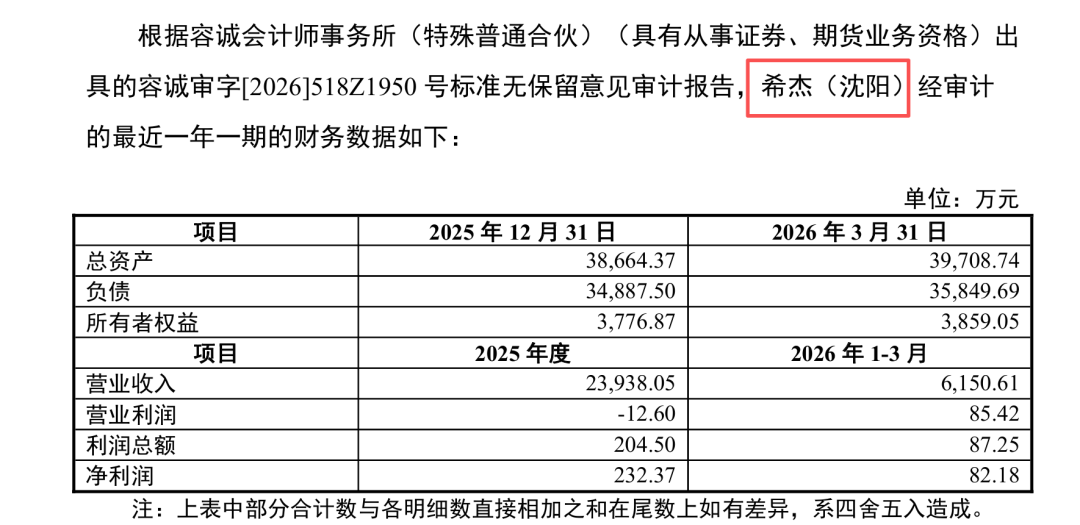
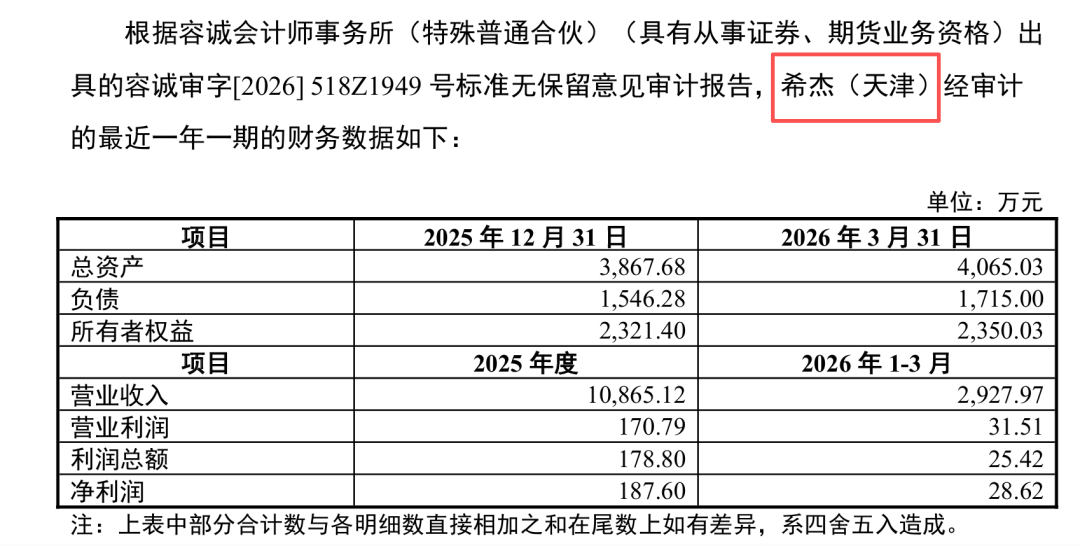
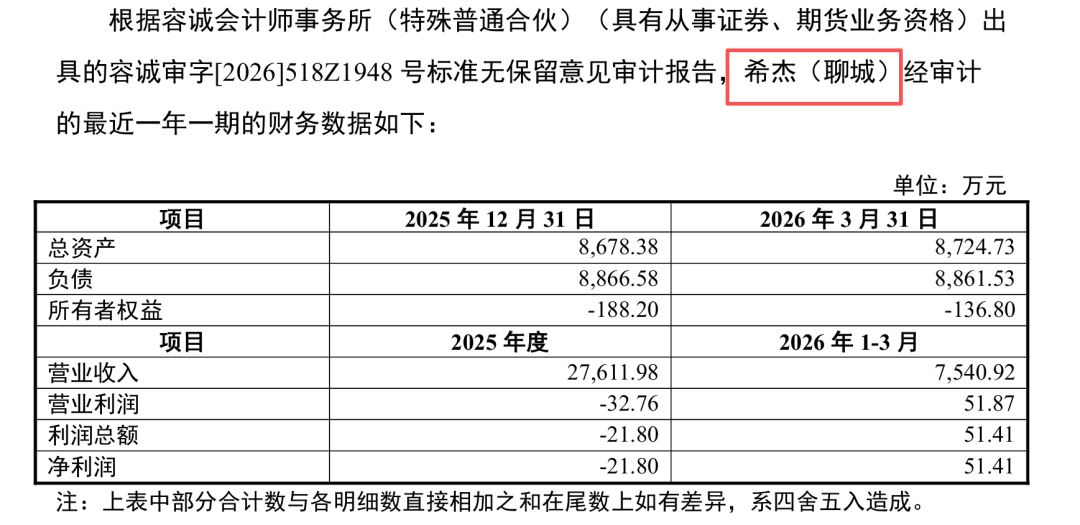
三家标的企业均是韩国CJ集团在华饲料主体,主营猪饲料以及奶牛、肉牛、羊反刍饲料,审计报告为标准无保留意见。2025年三家合计营收6.24亿元,净利润398.16万元;2026年一季度合计营收1.66亿元,净利润 162.21万元。
希杰(沈阳)2025年净利 232.37万元,2026Q1净利82.18万元;
希杰(天津)2025年净利187.60万元,2026Q1净利28.62万元;
希杰(聊城)2025年亏损21.80万元,2026Q1盈利51.41万元;截至2026年3月末净资产 -136.80万元,处于资不抵债状态。
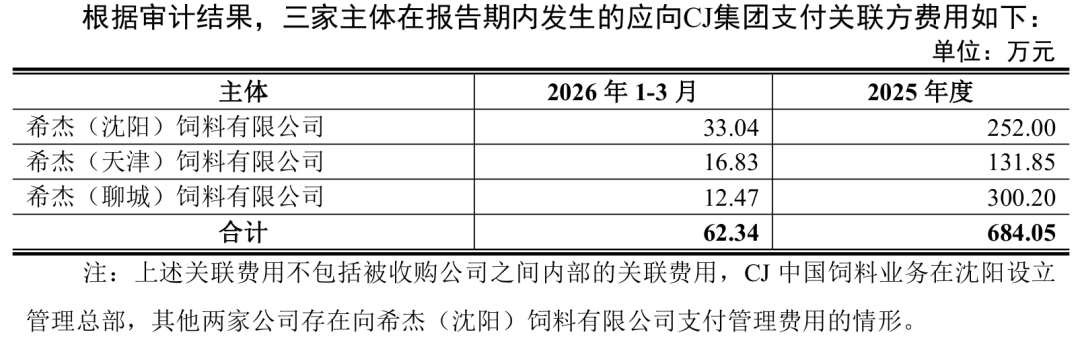
本次交易最大亮点,过去三家工厂每年需要向CJ集团关联方支付品牌费、专利费、系统使用费等。2025年这类关联费用合计684.05万元,2026年一季度62.34万元。一旦完成收购,剥离关联费用支出后,标的盈利水平将明显抬升:2025年模拟合计盈利986.24万元,2026年一季度模拟盈利 212.08万元。
同时协议设置多重保护条款:
转让方承诺交割后3年内,不在中国大陆开展同类饲料竞争业务;
交割满180天后,标的企业不得继续使用 “CJ” 品牌;
标的欠CJ关联方债务,需在交割后60天内一次性结清;
或有负债赔偿上限不超过本次交易价款的20%。
为什么放弃自建工厂?行业周期倒逼饲企战略大转向
播恩在公告中解释,终止两大新建产能,核心是行业环境发生根本性变化:
生猪产能调控收紧,猪价持续下行2026年中央一号文件提出强化生猪产能调控,能繁母猪保有量目标下调至3750万头。2025年猪价同比下跌 11.2%,2026上半年继续下跌23.1%,养殖端盈利承压,新建饲料厂投资回报预期大幅下滑。
饲料行业产能过剩,龙头集中度持续提升国内饲料整体产能充足,中小工厂加速出清,行业头部份额持续提升。浙江、西南养殖带龙头扎堆,新建工厂市场开拓成本高、回本周期漫长。
散户加速退出,原料波动挤压加工利润养殖规模化提速,中小散户持续退出,新建产能缺少稳定大客户支撑;玉米、豆粕价格高位震荡,饲料加工毛利不断被压缩,自建工厂性价比持续走低。保荐机构核查表示,本次募投变更属于公司基于行业周期做出的审慎决策,不存在损害中小股东利益的情形。
并购战略目的补齐北方产能短板,新增反刍饲料平滑周期波动
播恩原有生产基地集中在华南、华东、西南,东北、华北市场一直是业务短板。沈阳、天津、聊城工厂地处粮食主产区与北方反刍养殖核心地带,收购带来多重战略价值。直接接手成熟工厂、本地客户资源、销售团队,省去建厂建设期与市场培育周期,快速切入华北、东北市场; 扎根北方粮食产区,优化原料调配,降低长途物流成本;拓展反刍饲料赛道:公司原有业务以猪料为主,反刍养殖周期波动弱于生猪,丰富产品矩阵,平滑企业经营业绩波动。
播恩2026上半年成功扭亏
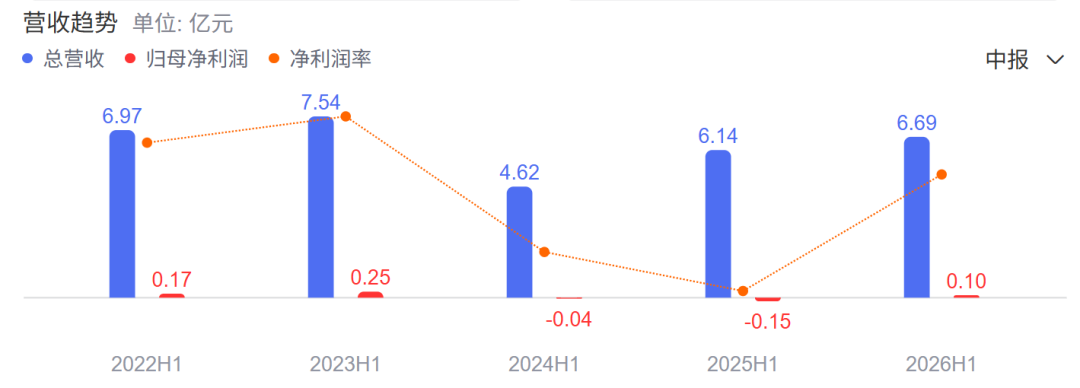
2026上半年播恩集团实现营收6.69亿元,同比增长8.98%;归母净利润 1017.73万元,去年同期亏损1464.03万元,顺利扭亏;扣非归母净利润 283.98万元。截至6月底,公司总资产13.02亿元,归母净资产8.06亿元。
当前这笔股权收购尚未完成交割,还需要股东大会表决,后续公司会持续披露交易进展。