牧原、温氏、新希望研判2027年猪价:明年或7元/斤?丨金新农换帅:赵祖凯时隔四年重掌总经理
11月2日晚间,金新农发布换届公告,李广清当选董事长,赵祖凯时隔四年再度出任总经理,公司董事及高管团队迎来大范围调整。
能繁母猪存栏持续回落,行业产能去化稳步推进,市场目光已转向2027年猪价走势。近期,牧原股份、温氏股份、新希望六和等巨头陆续给出研判。在11月2日的“投资者走进温氏”活动中,温氏股份表示,此前行业预期明年猪价应在6.5-7元/斤区间;但当前预计产能出清将更充分,明年猪价表现有望超出此前预期。
金新农董事会换届:李广清任董事长,赵祖凯离任四年后,再次出任金新农总经理
11月2日,金新农公布了其董事会完成换届选举及聘任高级管理人员事项,其中四年前离任的养猪行业“老将”赵祖凯将重返公司复任总经理。
本次换届属于延期换届,原董事会任期在8月14日届满。董事会架构发生变化,非独立董事由5名缩减至3名,连同3名新任独立董事、1名职工代表董事,共同组成新一届董事会。李广清、祝献忠、王立新三名非独立董事均来自控股股东粤港澳大湾区产融投资有限公司,且均为上届董事;范海峰、王宏喜、林国文为全新选聘的独立董事,其中林国文任职于广东恒兴集团。职工代表董事由赵春峰担任。
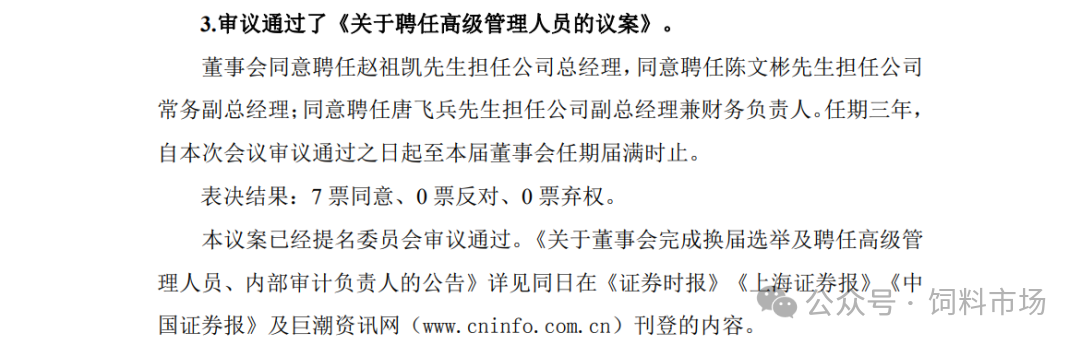
高管层面,赵祖凯接替钱子龙出任总经理,同时担任公司法定代表人,任期三年;陈文彬、唐飞兵、刘灿星、蒋美秀继续留任,分别担任常务副总经理、副总经理兼财务负责人、董事会秘书、内部审计负责人。钱子龙不再担任总经理,邵定勇、翟卫兵不再担任副总经理,上述离任高管均继续在公司任职;代伊博退出董事会,唐林林、黄庆荣、刘忠不再担任独立董事。公司对外称本次换届为正常人事调整,不会对日常经营造成影响。
在一众人事变动中,赵祖凯的回归最受行业瞩目。1972年出生的赵祖凯,毕业于华南农业大学动物科学专业,是行业内具备饲料、种猪、生猪全链条运营经验的资深养殖操盘手。他早年在深圳市农牧实业深耕17年,岗位覆盖技术员、场长、营销负责人等,入职金新农前短暂在温氏担任技术经理。2012年加入金新农后,他长期扎根养殖板块,历任始兴优百特总经理、养猪事业部副总经理、武汉天种董事长兼总经理等职务,2021年7月升任总经理,2022年10月底卸任。彼时公司对外解释,此次任免意在维持管理层稳定,保障次年经营计划落地。
离开金新农的四年里,赵祖凯并未离开养殖赛道。2023年2月,他创立武汉华多农业并出任法定代表人、董事长,直至2026年8月,连同一致行动方将合计66.7%股权对外转让。创业同期,2023年9月至2026年9月,他任职广东恒兴集团总裁助理,统筹多家养殖子公司运营。值得留意的是,他创业期间,其创办的武汉华多与金新农一直存在业务交集,双方有饲料销售关联交易;2026年3月,金新农全资子公司武汉天种,将珠海天种80%股权出让给武汉华多,相当于在赵祖凯回归之前,这家企业已经参与金新农部分产能优化工作。
人事大换血的背景,是金新农持续承压的经营现状。2025年,公司实现营收47.46亿元,同比增长4.03%,净亏损2.93亿元,全年生猪出栏147.51万头;2026年前三季度,营收33.81亿元,同比下滑4.52%,归母净亏损接近5.42亿元。四年前赵祖凯卸任时,金新农资产负债率约61%,而2026年三季报资产负债率已经升至84%左右。公司收入结构以饲料为主,饲料业务贡献约67%营收,生猪养殖板块占比约32%,2026年出栏规划为150万头,其中自繁自养120万头、合作养殖30万头。其当前养殖成本处在行业第二梯队偏后水平,和头部企业仍存在差距。
业内普遍的解读是,此番调整,是控股股东在周期底部更换生产端负责人的选择。赵祖凯过往操盘武汉天种时,曾用一年时间将种猪销量从3.5万头提升至6.5万头,2016年突破9.2万头,拥有被行业熟知的生产端实战案例。
从股权脉络来看,粤港澳大湾区产融投资自2019年取得金新农控股权,创始人陈俊海逐步淡出,持续减持后持股低于1%,并于2023年退出董事会。叠加今年上半年副董事长张国南、职工代表董事梁庆先后离职,本次集中换届,是控股股东持续梳理管理层、重新匹配经营目标的延续动作。
如今,曾经离开的养殖老将重返金新农,但市场环境早已不同。生猪价格低迷、行业成本竞争加剧、负债压力高企,饲料与养殖双线都面临不小挑战。赵祖凯能否依托过往的实操经验,推动产能优化、成本改善,帮助金新农走出亏损,也成为接下来行业持续观察的焦点。
牧原股份、温氏股份、新希望六和研判2027年猪价
能繁母猪存栏持续回落,行业产能去化正在推进,养殖户开始关注2027年的猪价走势。 近期牧原、温氏、新希望也陆续给出判断,我们来听听三巨头怎么说。
牧原股份:2027年行业盈利水平大概率好于2026年
在近期举行的媒体交流会上,牧原股份管理层表示,行业价格波动具备不确定性,但市场对高品质猪肉、对企业持续控本能力的需求是确定的。
在本轮持续一年以上的行业亏损行情中,牧原股份坚持不赌周期、不预判猪价,而是接纳周期、敬畏周期,走稳健经营路线。
复盘近三十年行业曲线,国内生猪行业已经历经7轮完整猪周期,当前处于第8轮周期,每一轮周期都伴随着行业迭代与主体出清。牧原股份将对周期的理解划分为五个阶段,即追逐周期、理解周期、接纳周期、敬畏周期、拥抱周期。
公司管理层在交流时指出,顺应国家产能调控导向,牧原已主动压减基础母猪规模,基础母猪数量从去年1月高点时的362万头,回落至今年9月的297万头。持续亏损之下,全行业能繁母猪去化趋势明确,但产能收缩的传导仍需要时间。当前行业大面积亏损会驱动企业主动出清,产能去化带来的供给收缩效应,有望在2027年逐步体现在供需格局上。
“我们很难精准预判猪价上涨的时点和涨幅,但方向是确定的,2027年行业整体盈利水平大概率好于2026年。”牧原股份管理层表示,猪肉作为民生刚需品,长期具备合理盈利区间。
温氏股份:明年猪价有望超过7元/斤
在11月2日举行的“投资者走进温氏”活动中,该公司表示,“此前行业预期即便四季度猪价反弹,明年猪价也应在6.5-7元/斤区间。当前预计产能出清更充分,明年猪价表现有望超出此前预期。”。
温氏解释道,此前行业普遍预期猪价四季度反弹,而实际并未反弹,反而反复探底——当前猪价已下探至4.6元/斤以下,超出产业各方预期。部分原本抱有侥幸心理、资金压力较大的养殖企业将面临生存问题、加速淘汰,使得本轮产能出清更彻底。
其还补充称,过往各类行业数据机构、期货盘面均未准确预判本轮猪价走势,具体高点无法精准测算,但产能出清更彻底的判断有望支撑对明年更乐观的预期。
新希望六和:2027年行情大概率呈现前低后高的修复格局
新希望官方虽未直接预判2027猪价点位与节奏;但在近期投资者交流中,新希望管理层对生猪周期持中性偏谨慎态度:能繁母猪去化传导存在滞后,不要对 2027上半年猪价抱有过高期待,行情大概率呈现前低后高的修复格局,很难复刻此前的大牛市行情,需要持续跟踪被动去产能、消费、冻品投放等变量。
来源:公司公告、肉业参考、中国猪业、牧食记、猪好多网