深耕15年后,聊城一家韩资企业将易主


作者:公众传媒 全文共计 2199 字
素材来源:播恩集团公告
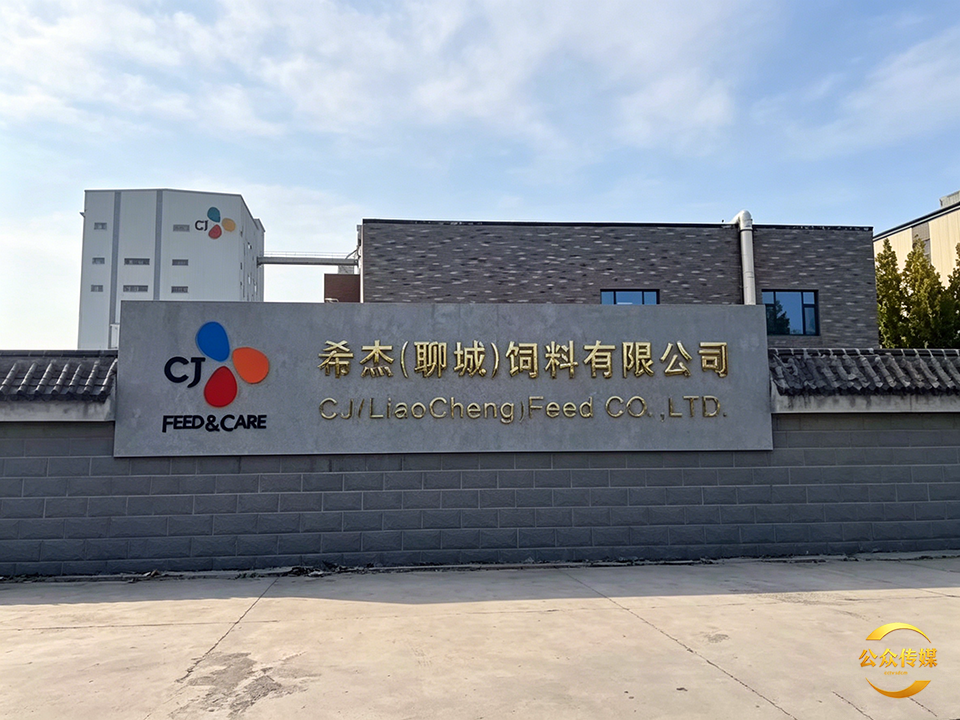
江西上市农牧企业播恩集团披露公告,计划出资 1.125 亿元,收购韩国希杰集团旗下三家饲料公司 100% 股权,希杰聊城饲料位列其中。
作为在聊投产的近15年的企业,曾经是鲁西颇具代表性的外资标杆项目。
背靠希杰在聊城布局的食品、生物科技、热电产业集群,深耕本地畜禽与牛羊饲料市场。
如今世界 500 强选择剥离饲料板块,由本土上市公司接盘。
跨区域股权并购,是两家企业战略的取舍,牵动着工厂数百名职工、鲁西养殖产业链的稳定。
外界最关心员工岗位、生产标准、本地产业链后续走向,既是外资业务的阶段性退场,也是国内农牧企业北上布局的新起点。
01.
1.13 亿落锤
韩资三厂整体易主
本次收购交易的受让方,是播恩集团的全资子公司广东播恩投资有限公司,转让方为韩国希杰集团旗下希杰国际控股。
收购标的包含希杰聊城、希杰天津、希杰沈阳三家饲料企业全部股权,整体交易对价 1.125 亿元,约合 1.13 亿元。
早在今年 5 月,播恩集团就对外披露收购意向,最初拟定交易价格 1.25 亿元。
经过资产评估、多轮商务谈判,最终成交价格有所下调。
资金安排上,本次收购超过 9300 万元来自变更募投项目用途。
原本计划在浙江、重庆新建饲料工厂的募集资金,调整投向用于本次股权收购,剩余资金依靠企业自有资金和自筹资金补齐。
三家标的企业经营状况稳定,2025 年三家企业合计营业收入约 6.24 亿元,2026 年一季度营收 1.66 亿元。
并非闲置资产,生产线、销售渠道、本地化运营团队都保持正常运转。
对于播恩集团而言,直接收购成熟工厂,省去拿地、厂房建设、审批试产的漫长周期,快速补齐华北、东北产能短板。
收购落地后,企业总产能将突破 135 万吨。
在三处标的里,希杰聊城饲料是布局山东、辐射华北的关键节点。
工厂坐落于聊城经开区,2011 年筹建、2012 年正式投产,注册资本 500 万美元,是希杰集团在鲁西饲料业务的核心载体。
鲁西作为养殖大区,生猪、肉牛、肉羊养殖体量可观,玉米、豆粕等饲料原料供给充足,区位优势明显。
在此之前,播恩集团基地大多集中在南方,产品销往山东只能异地外运,物流成本高、响应慢。
一旦交割完成,聊城工厂就地生产饲料,就近供给鲁西、冀南养殖户,大幅降低运输成本。
原有经销商、客户资源、生产团队一并承接。
加上今年 7 月播恩集团在潍坊寿光设立合资生物科技公司,形成潍坊研发、聊城生产的山东双支点布局。
02.
万众关注!
员工待遇能否平稳过渡
公告发布之后,聊城本地社群讨论最多的话题,就是工厂数百名员工的岗位、薪酬福利问题。
不少本地群众印象里,这家韩资企业待遇规范,大家担心更换经营主体后,福利缩水、岗位缩减。
网上不乏 “国产老板接手,大概率降本增效” 的声音,也有网友关心工龄如何计算、是否会大规模裁员。
从收购协议披露的承诺来看,播恩集团明确约定,继续履行目标公司全部在职员工的劳动合同。
在交割完成后的两个月内,不会单方面调整组织架构、变动核心管理人员岗位。
从劳动法规角度来说,企业股权发生转让,不等于企业主体注销。
原有劳动合同继续生效,员工工龄应当连续计算,不能因为股东变更直接辞退员工。
但承诺只是底线,长期管理层面的变化客观存在。
韩资企业和国内上市公司在管理模式、绩效考核、薪酬体系上本身存在差异。
交割完成之后,为了提升经营效率,后续有可能出现岗位优化、考核规则调整,员工的实际收入、工作感受,或许会发生变化。
承诺只能保障短期稳定,长期的用工环境,还需要看后续运营落地情况。
03.
一退一进!
两大企业战略大转向
这场并购的背后,是两家企业截然不同的战略选择。
作为世界 500 强,韩国希杰集团早年在国内多地布局饲料板块。
在聊城更是落地了饲料、生物科技、食品、热电等多个关联项目,构建起产业集群。
近年集团战略调整,逐步剥离国内饲料资产,把资源重心回归食品加工、生物产业等核心业务,出售三家饲料工厂,属于主动的业务收缩。
而播恩集团,主营业务原本以仔猪等幼龄动物饲料为主,业务高度依赖生猪养殖行业。
生猪行业周期性极强,猪价涨跌直接影响企业营收与利润,经营波动风险较大。
本次收购的三家希杰工厂,核心优势产品是肉牛、肉羊、奶牛的反刍饲料。
牛羊养殖周期波动相对平缓,刚好可以丰富播恩的产品矩阵,形成猪饲料加反刍饲料双线并行的业务结构,对冲行业周期风险。
北方是国内牛羊养殖核心区域,拿下聊城、天津、沈阳基地,正好抓住反刍饲料的市场机遇。
播恩放弃在南方新建工厂,转而收购现成产能,是务实的扩张策略。
新建饲料项目周期漫长,征地、建设、验收、市场培育需要数年时间。
而收购成熟工厂,可以快速拿到产能、渠道与客户,快速打入北方市场。
04.
小编短评:
后续整合才是真正大考
股权易主只是产业接力的起点,能否稳住产能、员工与品控,才是这场收购真正的大考。
股权收购协议签署,不等于交易落地。
本次交易还需要经过播恩集团股东大会审议,同时完成工商变更、标的企业关联债务清偿等一系列手续。
公告约定标的企业原有关联债务,需要在交割之后 60 天内完成结清,这是交割前需要落地的硬性事项,交易存在审批层面的不确定性。
即便顺利完成交割,更大的挑战在于并购后的内部整合。
三家工厂原有供应链、销售网络、管理团队,都需要和播恩集团的体系融合。
山东本地饲料企业众多,市场竞争十分激烈,想要留住原有客户,稳定产能利用率,运营压力不小。
从聊城本地产业链视角来看,本次收购有积极意义。
工厂保留原有产能与销售渠道,避免企业关停带来的产业链震荡,保障本地养殖户饲料供给稳定。
依托播恩全国供应链资源,工厂未来运营效率存在提升空间。
但隐忧同样不容忽视。
希杰多年沉淀的生产管理、质量管控标准,是本地农牧行业的标杆。
更换股东之后,未来产品品质、生产标准能否维持原有水平,还需要持续观察。
更深一层的顾虑在于,饲料业务的剥离,会不会影响希杰集团对聊城其他产业项目的持续投入,也是不少本地从业者关心的问题。
也有观察认为,这场收购不是简单的资产买卖,是外资产业布局的一次撤退,也是国内农牧企业北上抢滩的重要一步。
对于聊城来说,深耕 14 年的外资饲料企业迎来新主人,是本地产业发展的一个转折点。
资产交接只是开始,能不能平稳稳住员工、守住产品品质、持续服务鲁西养殖业,才是衡量这次并购成败的关键。