跌破10元/公斤!猪价“金九”彻底失约,背后三个利空压倒节前反弹
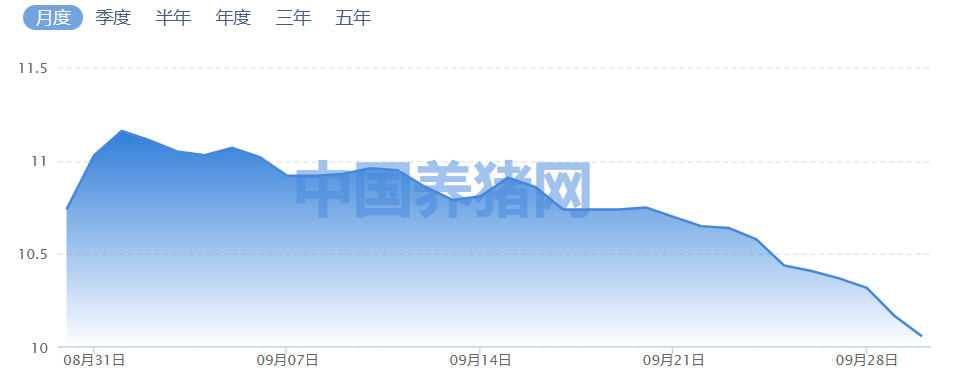
每年9月本该是开学、中秋、国庆三波需求接力推涨猪价的窗口,但2026年的“金九”却走出反向行情。养殖端盼节前反弹,结果外三元全国均价从月初11元/公斤上方滑到10元附近,自繁自养重新陷入深度亏损,屠企毛白价差偏薄、开工提不动,期货也同步承压。表面看是“节前没涨”,本质是当前生猪市场正处在产能去化传导空窗期。母猪已经降了,但肉还很多。
今日猪价:整体弱势,区域分化,仍在成本线下方
养猪网监测显示,9月30日全国外三元生猪均价10.06元/公斤,较月初10.74元/公斤下跌6.33%,同比跌17.81%。分区域看,东北、华北、西北多数跌破10元/公斤,西南川渝在9.6—9.8元附近,华东山东、安徽勉强站10元出头,江浙10.3—10.5元,华南两广分化大,福建、广东局部仍在11元以上。

这种“北弱南稳”的格局,并不是南方缺猪,而是南方腌腊预期、调运成本和局部调拨节奏支撑了报价;北方则受集团场出栏集中、白条走货慢影响更明显。整体而言,猪价不是某一天突跌,而是9月全月震荡下移,市场情绪从“等节前备货”转为“节后去库存”。
供应释放跑在消费修复前面
第一层是出栏节奏后移与集中释放。8月高温期部分集团场出栏进度偏慢,猪源后移到9月;同时年中压栏的中大猪、二次育肥猪在节前集中兑现,全国交易均重维持在124公斤上下,单头出肉量高于正常标猪,等于在头数不增的情况下放大了猪肉总供应。 规模场月末冲量、散户跟跌出栏,供应曲线在9月中下旬形成叠加。
第二层是消费承接不足。中秋备货力度弱于往年,节后屠企开工从节前34%左右回落到31%附近,部分样本仅30%出头;白条前三级约13.8元/公斤,毛白价差不足4元/公斤,屠企加工利润薄,收猪以销定产、压价意愿强。 家庭端有节日存肉、冻品储备,鲜肉替代弹性下降;更长期看,猪肉在肉类消费中占比已从2018年约62%降到2025年约58%,禽肉、水产、牛羊肉持续分流,节日猪肉消费弹性本身在走弱。
第三层是冻品库存锁住反弹空间。重点屠企冻品库容率约32.5%,同比高约15个百分点。 鲜猪一涨,冻肉出货替代白条,终端提价传导不上去;鲜猪一跌,冻品又不愿低价甩库,形成“现货低位有成本底、现货反弹有库存顶”的箱体。再叠加能繁去化的时滞:二季度末全国能繁母猪3780万头,同比降6.5%,已接近3750万头绿色调控线, 但按10个月繁育传导,母猪减量对商品猪出栏的实质收紧要往后看,9月恰是“母猪少了、在栏大猪仍多”的空窗期,所以价格起不来。
供过于求局面或延续 10月均价或再度下滑
供应端:根据母猪繁育周期推算,10月份理论生猪出栏量下滑。但考虑到当前市场猪病并未结束,10月养殖端或仍存在提前出栏动作。另外,据卓创资讯调研,9月份养殖端出栏计划完成并不理想,部分猪源或被迫延迟至次月出栏。整体来看,10月实际出栏量或有增加可能。
需求端: 国庆假期可带来短期消费小幅提振,但节后需求大概率明显回落;进入中下旬,伴随气温逐步下降,猪肉消费有望缓慢修复。
猪病及二次育肥影响:南方局部区域猪病情况尚未好转,届时或再度对市场短时影响产生冲击。若猪病态势中下旬得到控制,不乏有二次育肥补栏操作,或对猪价产生支撑;但若猪病持续扩散,养殖端避险情绪难消,二次育肥热度或受限。
综合来看,当前生猪市场仍受猪病扰动、养殖端出栏节奏影响,供需偏弱格局短期难以根本扭转。10 月猪价存在继续下行压力,月均价或维持在10.07元/公斤,环比下跌。后续需持续跟踪南方猪病发展态势、二次育肥补栏意愿及屠宰端需求变化,警惕集中出栏带来的价格风险。
供过于求局面或延续 10月均价或再度下滑