南北大豆齐涨共振,东北抢粮、南下囤货,国产豆进入高位博弈窗口
近期国内大豆市场走出一轮南北联动、整体抬升的强势行情,行情主线由东北产区主导,快速传导至关内苏鲁豫皖、湖北等主产区,期现两端同步走强,产业端抢粮惜售、跨区囤货、下游刚需观望的特征集中显现,市场正式进入多空交织的高位博弈阶段。
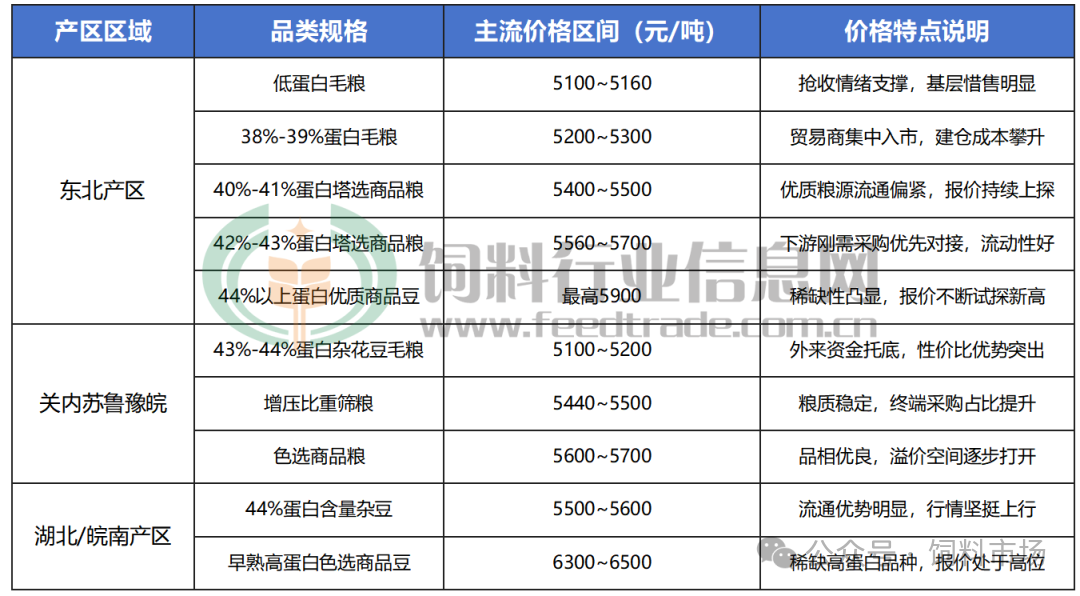
数据来源:产地调研报价,截日期至2026-10-11
01
东北抢粮升温
期现共振托底产区高价
作为国产大豆的定价核心区,东北新季大豆上市以来抢粮热潮持续升级,期货盘面的强势表现进一步放大了产区看涨情绪,期现联手不断推高现货收购价格。截至上周五夜盘,豆一主力合约收于5491元/吨,远月合约高点突破5600元/吨关口,市场仓单总量攀升至75770手,多头情绪持续向基层传导。
受新季大豆种植面积调减、单产不及预期、种植成本抬升、生长期气候异常等多重因素影响,今年东北大豆品质分化明显,市场普遍预判总产降幅较大,为盘面炒作提供了核心支撑。叠加部分市场主体借助渠道渲染涨价预期,豆农惜售心态持续加剧,越涨价越捂粮观望,基层粮源释放速度明显放缓。各路收购主体集中入市抢收,部分贸易商甚至放宽水分标准仓促收粮,既带来了高水分粮的仓储损耗风险,也持续抬升全行业的建仓成本。
当前东北不同品质大豆的收购报价已全面站上高位,低蛋白毛粮主流收购价达到5100~5160元/吨,44%蛋白含量的优质商品豆报价已冲高至5900元/吨,优质粮源价格持续试探阶段新高。盘面持续拉升也让不少空头被迫忍痛平仓,早期参与双向拍卖的部分主体“还粮”成本已被逼升至5350元/吨,产区行情短期强势格局难以快速扭转。
02
外来资金南下
关内产区跟涨行情启动
东北豆价持续走高后,叠加长途物流成本,反衬出关内产区新豆的性价比优势,南北价差红利吸引大量东北贸易商跨区域南下,进驻河南、安徽等关内主产区囤货建仓,外来资金直接托举关内产地价位。
今年关内苏鲁豫皖主产区秋收期晴好天气充足,新豆晾晒条件理想,整体品相优良、瑕疵粮偏少,粮质整体优于东北产区。在东北行情的带动下,关内产区看涨追涨情绪快速扩散,上周多数区域已出现跟风抢粮现象,部分主体同样放宽水分标准收粮,后续需要警惕高水分粮入仓后的品质损耗带来的额外成本。
当前关内苏鲁豫皖产区43%~44%蛋白含量的杂花豆毛粮收购价,已从上市初期的4900~5000元/吨冲高至5100~5200元/吨,部分高点区域报价达到5300元/吨,增压比重筛粮主流装车价5440~5500元/吨。湖北、皖南安庆等产区受外来采购增量带动,行情同步坚挺上行,44%蛋白含量杂豆装车价达到5500~5600元/吨,早熟高蛋白色选商品豆装车价最高触及6500元/吨。整体来看关内行情前期单边大涨的节奏已逐步收敛,后续将以稳中有涨的温和抬升为主。
03
多空信息交织
市场进入高位博弈阶段
近期供需报告、企业拍卖、国储投放等多类信息集中落地,多空因素相互抵消,市场博弈进一步深化。农业农村部10月供需报告将2026/2027年度国内大豆产量预估调减59万吨至2036万吨,新作供给收缩的预期落地,对现货行情形成中长期支撑;而美国农业部报告上调美豆单产、总产量及期末库存,全球大豆供应压力增加,外盘走势显著弱于国内豆市的强势表现,内外盘一多一空的格局相互对冲,国内期货盘面短期将维持宽幅震荡走势。
拍卖市场两条主线信号分化,10月10日九三集团9800吨市场化自有粮源全部成交,成交均价达到5210元/吨,充分印证当前产区抢粮情绪高涨;10月13日国储计划竞价销售51.8万吨进口大豆,投放区域覆盖14个省市,主要补充沿海及销区进口豆供给,对国产新豆直接影响有限。当前市场核心关注点转向后续是否会出台针对蛋白加工企业的国产粮定向配售、保供稳价相关政策,一旦相关举措落地,将直接对东北现货高价形成抑制作用。
04
下游传导滞后
高价抑制消费效应显现
上游产区价格持续抬升,但下游终端消费的传导节奏严重滞后,上下游行情错位的矛盾不断加剧。当前大豆原料价格居高不下,而终端豆制品受肉蛋菜等替代产品价格低廉的制约,全面提价难度极大,加工企业原材料成本大幅攀升,利润空间被持续挤压,陷入原料高价与成品售价错配的行业困境。
国内多数蛋白加工企业存在刚需原料缺口,却又忌惮当前高价带来的行情波动风险,普遍采取少量补库、随用随采的谨慎策略,市场整体原料消耗量明显不及预期,高价抑制消费的效应全面显现。叠加俄罗斯大豆到港时间早于往年,进口大豆供给陆续增量入市,终端大规模补库的节奏始终难以启动。
后市行情的两大核心观察点,一是关内新豆当前的价格优势能否持续维持,二是政策端是否会出台针对加工企业的保供稳价定向投放举措。在终端需求未明显回暖、相关保供政策尚未落地前,期现货市场短期强势格局仍将延续,但透支性追涨的操作风险已持续累积。
来源:饲料行业信息网