一边鱼粉“上天”,一边猪价“钻地”!畜牧圈魔幻大盘点
据钢联数据显示,当前主流港口秘鲁超级鱼粉现货报价已飙升至25700-26500元/吨,价格再度刷新历史纪录。而全国港口鱼粉库存最新数据降至11.38万吨,较月初累计下降1.36万吨,延续去化态势。与此同时,生猪市场行情依旧不容乐观,根据上市猪企陆续披露的2026年三季度报告,在猪价大幅下跌的冲击下,生猪养殖企业业绩延续亏损态势。
据卓创资讯,秘鲁生产部10月16日正式决议:2026年中北部鳀鱼第二捕季不予开放。继第一捕季提前收场后,全年秘鲁鱼粉供应缺席,引发市场对全球鱼粉供需格局的思考。全球鱼粉供应格局的硬收缩将重塑国内鱼粉需求格局,未来市场需求负反馈或持续发挥效应,预计2026年全球鱼粉产量或降至近十年新低水平。
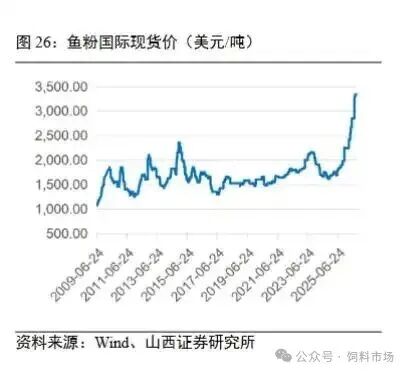
国泰海通证券指出,2026年二季度鱼粉价格创下历史最高,三季度继续上行,最高触及3670美元/吨,较年初上涨67.2%,近期虽有回调,仍处历史高位。
华泰证券判断,随着2027年厄尔尼诺转弱、主要鱼粉产区捕捞恢复,鱼粉价格回落将带动水产料吨利进一步修复,叠加海外业务增长,饲料业务量利表现或触底回升。秘鲁配额的实际执行情况提供了参照:全年191.4万吨配额仅完成24.6%,供给缺口能否回补,取决于下一捕季的资源恢复程度。
近日,牧原股份、温氏股份、正邦科技、神农集团、京基智农等生猪企业陆续披露三季报,据不完全统计,近10家上市生猪企业今年第三季度合计亏损50亿元,前三季度合计亏损约200亿元。
在这一轮猪周期影响下,大部分养猪企业已亏损近一年。生猪价格大幅下降,是行业深陷亏损的直接原因。据悉,近一年以来,生猪行业产能过剩,在供过于求的局面下,今年二季度生猪价格创下10余年新低,持续低迷的价格击穿了生猪养殖企业的成本线。
不过,根据国家统计局的数据,三季度生猪价格出现阶段性回升,整体位于10元/公斤上方。猪价回暖,带动大多数上市生猪企业的亏损环比收窄。其中,牧原股份第三季度净亏损32亿元,较二季度收窄16亿元。温氏股份第三季度净亏损5.96亿元,较二季度净亏损33亿元大幅收窄。
温氏股份相关人士表示,三季度公司环比大幅减亏,核心原因为三季度该公司黄羽鸡业务实现较好盈利,充分发挥双主业对冲的优势。同时,三季度公司养猪业务价格有所回升,叠加公司养殖成本有所下降,养猪业务亏损减少。
牧原股份方面表示,面对外部不确定性,该公司始终围绕生猪育种、营养配方等核心技术持续创新,挖潜养殖成本空间,生猪养殖完全成本从年初12元/公斤下降到9月的略低于11.5元/公斤。
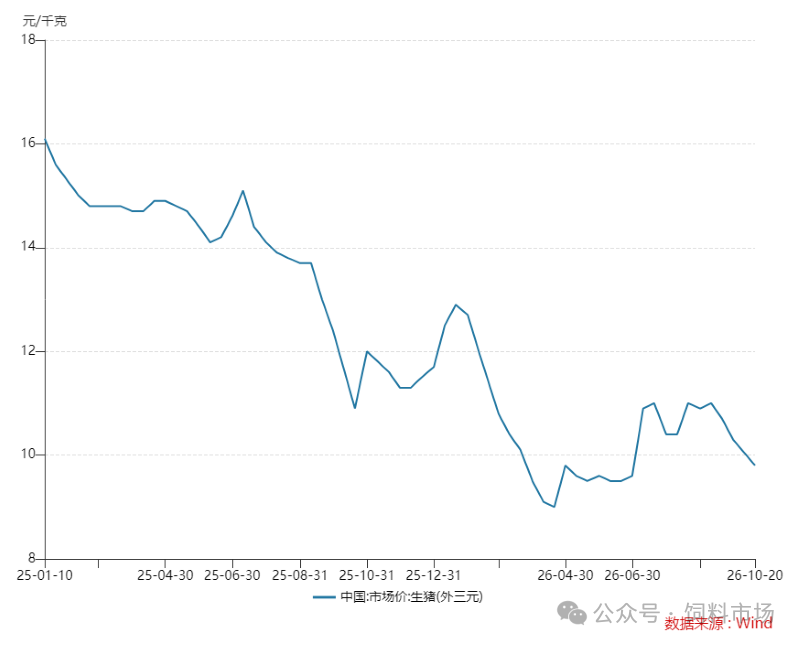
10月18日,外三元生猪均价9.88元/公斤,行业自繁自养与外购仔猪两种模式均已连续亏损超11个月,部分上市猪企资产负债率超过90%;农业农村部10月12日再度召开产能调控座谈会,强调严格执行产能调控,并对明年出栏量提出维稳要求。
卓创资讯分析师范晴晴分析,11 月仍然处于产能释放阶段,出栏量可能还是偏多,猪价下滑的压力仍在。到12月,随着传统腌腊旺季到来,生猪需求上升到高位,但是出栏量仍然偏高,12月猪价大概率温和反弹。进入明年1月,迎来春节前备货期,终端需求明显提升,再加上市场情绪拉动,预计1月猪价继续小幅上涨。
国信证券判断,下半年生猪及仔猪价格仍在周期底部,高成本产能将持续面临现金流压力,能繁产能会进一步加速去化,2027年猪价有望开启周期反转。