7家禽企10月销售收入分化:晓鸣股份同比大涨54.75%,仙坛湘佳同环比双增,鸡苗企业承压
近期,圣农发展、益生股份、仙坛股份、民和股份、湘佳股份、立华股份、晓鸣股份集中披露2026年10月销售公告。
10月,圣农发展实现销售收入18.48亿元,同比增长5.08%,环比下降0.86%;立华股份销售收入15.68亿元,同比增长7.32%,环比下降8.73%;仙坛股份鸡肉产品销售收入5.34亿元,同比增长6.15%,环比增长4.15%;益生股份白羽肉鸡苗销售收入1.45亿元,同比下降27.18%,环比增长10.72%;湘佳股份活禽销售收入9721.55万元,同比增长3.47%,环比增长6.04%;晓鸣股份商品鸡销售收入8711.95万元,同比大增54.75%,环比下降9.68%;民和股份商品代鸡苗销售收入5424.03万元,同比下降39.47%,环比增长33.26%。
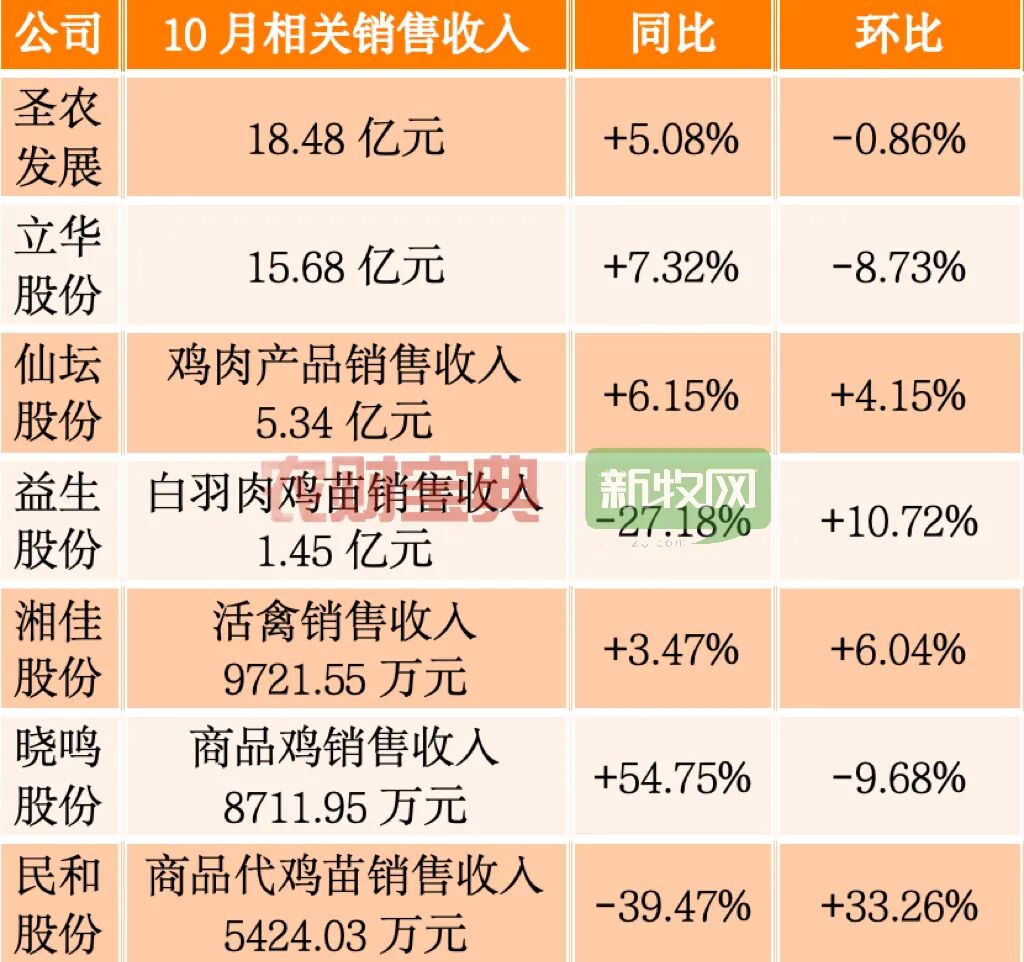
多家家禽企业10月份相关销售收入情况。
白羽肉鸡、黄羽肉鸡、蛋种鸡三条赛道走势冷热不均,一体化屠宰企业韧性凸显,纯鸡苗繁育端仍承压;湘佳股份成为黄羽肉鸡板块为数不多同环比双增标的,晓鸣股份借前期蛋鸡景气度实现收入高增,节后淡季拖累环比走弱。单月数据背后,是禽肉周期、消费节奏、产品结构转型的多重博弈。
同处禽链赛道,各家企业10月业绩走向迥异,核心在于业务模式、渠道结构对周期波动的抵御能力不同。
白羽肉鸡板块,一体化屠宰龙头的抗周期优势持续释放。圣农发展鸡肉主业、深加工板块同步扩容,依托种源迭代、精益管理压低造肉成本,C端零售、出口渠道持续放量,支撑收入同比上行;仅受国庆假期结束、深加工订单回落影响,收入小幅环比下滑。仙坛股份是白羽肉鸡企业中同环比双增代表,核心驱动力来自调理品产能持续落地,食品加工板块收入同比大涨62.93%,预制菜、调理品业务对冲毛鸡价格波动,打开增长第二曲线。
与之相对,上游鸡苗企业仍深陷行情低谷。10月白羽毛鸡价格偏弱,商品代鸡苗报价低迷,直接拖累益生股份、民和股份收入同比大幅下滑。两家企业环比收入回暖,主要是鸡苗价格止跌企稳、出栏量有所修复;益生股份内部品种分化明显,差异化的益生909小型白羽鸡苗均价大涨,成为板块内亮眼增量。
黄羽肉鸡跟随消费节奏波动。湘佳股份深耕商超生鲜渠道,稳定的B端、C端生鲜需求托底,实现同环比双增;立华股份受益于前期黄羽肉鸡价抬升,同比基数向好,但节后消费退潮,收入环比明显回落。
晓鸣股份的高增,承接前期蛋价景气红利,养殖端补栏需求旺盛带动鸡苗销量、售价上行;但中秋国庆采购高峰过后,食品加工厂订单回落,养殖端补栏趋于谨慎,行业转入传统淡季,收入环比回落。
行业人士认为,10月属于禽肉淡旺季切换节点,节日红利消退,终端需求进入阶段性休整,短期鸡价缺乏持续上涨动力,上游鸡苗企业盈利修复节奏偏慢。
白羽肉鸡赛道,当前鸡苗供给尚未明显去化,毛鸡价格偏弱,单纯繁育企业仍将承受周期压力;而布局深加工、预制菜、出口业务的一体化龙头,能够通过产品结构分散周期风险,盈利稳定性更强。黄羽肉鸡供给总量维持充裕,很难出现趋势性大涨,渠道差异将持续拉开企业差距,绑定商超生鲜、预制菜渠道的企业,表现会显著优于传统毛鸡流通企业。蛋种鸡板块,前期景气红利逐步消退,淡季之下补栏意愿降温,后续收入增速大概率放缓。
拉长周期看,禽行业的投资逻辑已经从单纯赌周期涨价,转向产品升级、品牌化、渠道多元化。调理品、预制菜、海外出口正在成为龙头平滑周期波动的核心抓手。市场接下来重点跟踪鸡苗去库进度、毛鸡价格走势,年底腌腊备货季,有望为禽肉需求带来一轮阶段性提振。
撰文:杨智明
来源:南方农村报 《农财宝典》 新牧网