新希望子公司获国资增资7.06亿、金锣被传133亿被收购、牧原成本降至5.7元

2026-11-17
来源:

近一个月来,猪价连续下跌出现二次探底,超出市场预期,而上市猪企除了在生猪养殖板块出现明显缩量调减外,还在业务板块、降本增效等方面采取了不同的新动作。新希望子公司增资、牧原成本再降、正大开卖啤酒...巨头的不同动向,也反映了农牧企业、上市猪企在周期底部的不断尝试。

图片


金锣被传133亿被收购,30余年来或将首次易主


11月中旬,国内农牧食品行业最重磅的并购传闻持续升温。市场消息显示,德弘资本已就收购国内肉制品龙头金锣签署相关交易协议,交易金额约20亿美元,折合人民币超133亿元。

随后多家行业媒体跟进报道,称双方已推进到签署意向文件的阶段。目前,金锣与德弘资本均未就外界求证作出公开答复,更多交易细节尚未对外披露。
这并非金锣第一次传出被收购的消息。早在2014年,市场就曝出中粮正在接触洽谈收购,彼时金锣对外公布总资产约108亿元,中粮随后公开回应“无此事”,传闻就此落空。2023年7月,又有消息称华润拟以120亿元收购金锣全部股权,金锣宣传部门很快出面澄清,称该信息是“虚假消息”。

而就在第三次收购传闻流出之前,金锣已经悄悄完成了一轮长达两年的资产梳理调整。近两年公司注册资本持续缩减,从6亿美元降至2.38亿美元,累计降幅超60%。

眉山、德州、湘潭三家早年布局的外地工厂相继完成注销,原本撒向全国的产能布局,全面收缩回临沂、通辽、长春、大庆四个北方核心生产基地。旗下多家牧业公司,也被陆续转让给创始人周连奎的女儿周颖控制的平台。

新希望子公司增资至13.36亿,2大国资背景投资人注资


图片
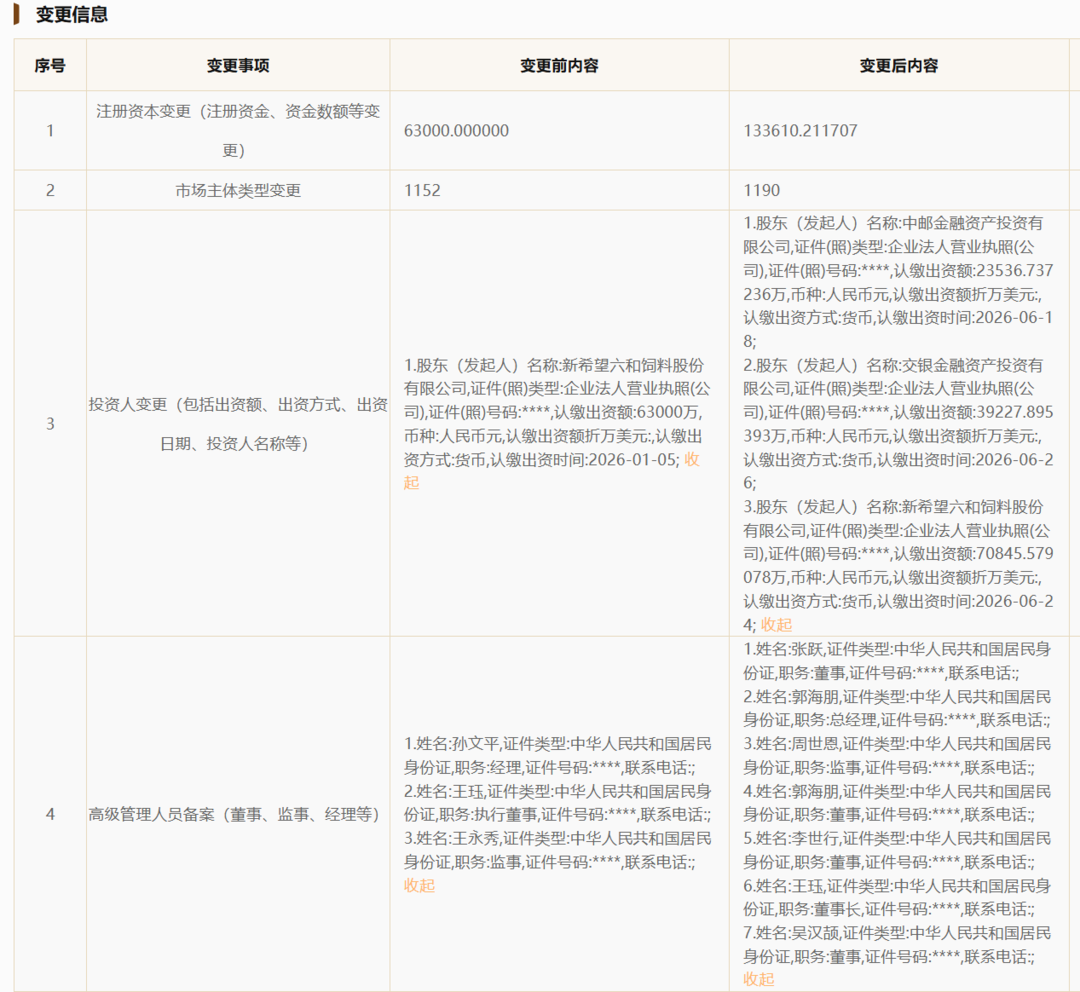
国家企业信用信息公示系统显示,近日,新希望子公司德州六和发生工商变更,新增交银投资、中邮投资2家公司为股东,注册资本由6.3亿元增至13.36亿元,增幅为112%。

此次增资后,控股股东及母公司新希望六和持股比例由100%降至53.02%;新增2家股东交银投资、中邮投资持股比例分别为29.36%、17.62%。受股权结构变动影响,德州六和企业类型也正式变更为其他有限责任公司。

此外,子公司管理层也进行了同步优化,原执行董事王珏职务调整为董事长;原经理孙文平、原监事王永秀退出;新增郭海朋担任总经理兼董事,张跃、吴汉颉、李世行出任董事,周世恩出任监事。

据企查查信息显示,德州六和对外投资共10家企业,包括潍坊新希望六和饲料科技有限公司、海阳新希望六和饲料有限公司等,其中5家企业已注销。本次增资引入的2大新股东,均具有深厚的国资背景与产业资本运作能力。

今年三季报显示,新希望总营收876.98亿元,同比仍保持增长8.94%;而净利润则合计亏损25.68亿元,同比大降437.9%。

牧原股份10月最新成本降至5.7元/斤


图片
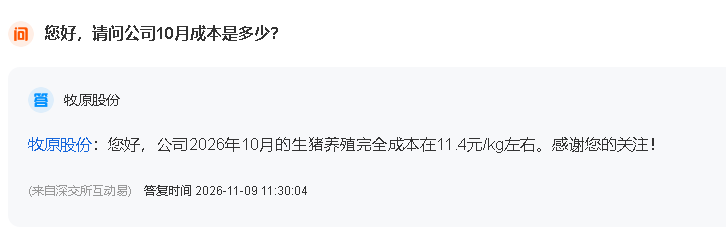
11月9日,牧原股份在投资者相关平台上,回复投资者对于10月份成本的提问中表示,截至今年10月,公司的生猪养殖完全成本已降至11.4元/公斤,折算约为5.7元/斤左右。

这也是9月牧原股份成本降至11.5元/公斤以下之后,其在降本上持续取得的新成效。

近半年来,牧原股份生猪养殖完全成本呈稳步下降态势。从年初约12元/kg的高位,历经二、三季度持续优化,至10月已降至约11.4元/kg,累计降幅达0.6元/kg。在猪周期底部,公司降本节奏连贯,成本控制成效显著。

在10月下旬牧原举办的开放交流活动中,牧原董事会秘书兼首席战略官秦军阐述了公司中长期增长逻辑,表示未来利润增长主要依托养殖降本、屠宰业务、海外业务三大板块。

其中,在出栏规模趋于稳定的的情况下,养殖降本是第一利润来源。目前,公司此前设定的头均降本600元目标完成已过半,简单优化空间已较为有限,后续将依靠育种、疫病管理等硬核能力挖潜,目标向10元/公斤迈进。

文章来源:猪场动力网综合合企业公告、东方财富、新浪财经、网络信息等


下一篇:这是最后一篇
上一篇:这是第一篇
写下您的评论吧